
作者|紅點商務中心 林鼎鈞律師・郭庭佑執行長
小公司常有這種情況:股東手頭緊,先從公司帳上調一筆用。
會計上記一筆「股東往來」,看起來只是掛在那裡。
但法律上這件事有兩個層次,而且分屬兩部法、後果落在不同的人身上:
| 問題 | 哪部法管 |
|---|---|
| 能不能借 | 《公司法》第 15 條 |
| 借了會怎樣 | 《所得稅法》第 24 條之 3 |
多數說明只講第二個,但第一個其實更前面,也更嚴重。
《公司法》的原則是「不得貸與」
《公司法》第 15 條第 1 項開頭就定了調:
公司之資金,除有左列各款情形外,不得貸與股東或任何他人。
注意句型:原則是禁止,例外才是允許。
而且範圍寫的是「股東或任何他人」——不只是股東,任何人都包含在內。
⚠️ 注意
這一條最常被忽略的地方是它的方向。很多人以為「公司的錢調來用一下,之後還就好了」,但法條的預設不是「可以借、要記得還」,而是「原則上不得貸與」。要合法,你得先落到下面兩款例外裡的其中一款。
兩款例外,第二款還有上限
第 15 條第 1 項只給了兩款例外:
| 款次 | 例外情形 | 限制 |
|---|---|---|
| 一 | 公司間或與行號間有業務往來者 | 無金額上限 |
| 二 | 公司間或與行號間有短期融通資金之必要者 | 融資金額不得超過貸與企業淨值的百分之四十 |
先看兩款的共同點:兩款的對象都寫「公司間或與行號間」。
也就是說,這兩款例外講的是企業對企業。
⚠️ 注意
把這一點跟第 1 項開頭的「不得貸與股東或任何他人」合起來看,方向就很清楚了:條文一方面把禁止的範圍寫得很寬(任何他人),另一方面兩款例外的對象都限定在公司與行號之間。個人股東要主張自己落在例外裡,要先跨過這個門檻。
再看第二款的上限:貸與企業淨值的百分之四十。
💡 小提醒
注意是「貸與企業淨值」——算的是出借那一方的淨值,不是借款方的。而且淨值會隨年度變動,所以這不是一次算好就固定的數字。
違反的後果落在負責人身上
第 15 條第 2 項規定違反的效果:
公司負責人違反前項規定時,應與借用人連帶負返還責任;如公司受有損害者,亦應由其負損害賠償責任。
拆開來看兩件事:
- 連帶負返還責任——公司負責人要跟借款的人一起,對公司負返還的責任
- 損害賠償責任——如果公司因此受有損害,負責人另外要賠
⚠️ 注意
這一項的重點在於責任的對象是「公司負責人」個人,不是公司。 在一人公司或家族公司,負責人跟股東常常是同一個人,感覺上「左手借右手」;但在有其他股東、或公司後來出事(清算、債權人追償、股東爭議)的時候,這條就會被拿出來用。
《所得稅法》管的是另一件事:設算利息
就算撇開公司法,稅上還有一關。
《所得稅法》第 24 條之 3 第 2 項:
公司之資金貸與股東或任何他人未收取利息,或約定之利息偏低者,除屬預支職工薪資者外,應按資金貸與期間所屬年度一月一日臺灣銀行之基準利率計算公司利息收入課稅。
三個重點:
- 課的是公司的利息收入——不是股東的所得,是公司被視為「應該收到卻沒收」的利息
- 利率是貸與期間所屬年度 1 月 1 日臺灣銀行的基準利率,不是市場利率,也不是雙方約定的利率
- 不必真的收到錢,設算出來就要課
💡 小提醒
因為利率綁在「貸與期間所屬年度的 1 月 1 日」,所以跨年度的借款,各年度適用的基準利率可能不同,要分年計算。基準利率會隨政策調整,實際數字請以臺灣銀行公告與國稅局的認定為準。
「約定利息偏低」也算,唯一的例外是預支薪資
條文寫的是「未收取利息,或約定之利息偏低」。
這一句堵掉了一個常見的想法:既然不收利息會被設算,那就象徵性收一點。
收得太低一樣落入這一項。
至於例外,條文只寫了一個:
除屬預支職工薪資者外
也就是說:員工預支薪水不算資金貸與——這是一個範圍很窄的例外,跟「股東調錢」是兩回事。
⚠️ 注意
兩項一起看就會發現:《公司法》第 15 條的兩款例外是企業對企業,《所得稅法》第 24 條之 3 的例外是預支職工薪資——兩部法的例外設計方向不同,不能拿其中一個去主張另一個。落在稅法的例外裡,不代表公司法那一關過得了。
還有一種情況常被漏掉:代收不繳與挪用
第 24 條之 3 還有第 1 項,處理的是另一種情況:
公司組織之股東、董事、監察人代收公司款項不於相當期間照繳,或挪用公司款項,應按該等期間所屬年度一月一日臺灣銀行之基準利率計算公司利息收入課稅。
這一項不需要有「借」這個動作——只要是代收了公司的款項沒有在相當期間內繳回,或者挪用,就一樣設算。
而它有一個借款那一項沒有的例外:
但公司如係遭侵占、背信或詐欺,已依法提起訴訟或經檢察官提起公訴者,不予計算。
💡 小提醒
這個例外的邏輯很清楚:公司是受害者而且已經在走法律程序的話,就不該再被當成「應該收利息卻沒收」來課稅。但要注意它的門檻是已依法提起訴訟或經檢察官提起公訴——只是報案或知情,還不到這個門檻。
兩部法放在一起看
| 《公司法》第 15 條 | 《所得稅法》第 24 條之 3 | |
|---|---|---|
| 管什麼 | 能不能借 | 借了會怎樣 |
| 原則 | 不得貸與股東或任何他人 | 未收息或息偏低即設算 |
| 例外 | ①有業務往來 ②短期融通(淨值 40% 上限),兩款均限公司或行號間 | 預支職工薪資(第 2 項);遭侵占背信詐欺已訴訟或公訴(第 1 項) |
| 後果落在誰身上 | 公司負責人(與借用人連帶返還+損害賠償) | 公司(被課利息收入) |
一句話:公司法擋的是「借出去」這個行為本身,所得稅法算的是「沒收利息」這件事的稅;兩關要分別過。
公司進入需要把資金流與帳務分得更清楚的階段時,行政與空間的安排通常也會一起調整。人在桃園一帶、正在評估辦公空間與配套,紅點商務中心可以協助評估。
FAQ 常見問題
公司可以借錢給股東嗎
原則上不行。依《公司法》第 15 條第 1 項,公司之資金除兩款情形外,不得貸與股東或任何他人:①公司間或與行號間有業務往來者;②公司間或與行號間有短期融通資金之必要者,且融資金額不得超過貸與企業淨值的百分之四十。要注意兩款例外的對象都寫「公司間或與行號間」,個人股東要主張落在例外裡,門檻並不低。
違反公司法第15條會怎樣
依同條第 2 項,公司負責人違反時,應與借用人連帶負返還責任;如公司受有損害者,亦應由其負損害賠償責任。責任的對象是負責人個人,不是公司。在一人公司或家族公司平常不易感覺到,但在有其他股東、清算、債權人追償或股東爭議時,這條就會被援引。
公司借錢給股東不收利息會怎樣
依《所得稅法》第 24 條之 3 第 2 項,公司之資金貸與股東或任何他人未收取利息,或約定之利息偏低者,除屬預支職工薪資外,應按資金貸與期間所屬年度 1 月 1 日臺灣銀行之基準利率計算公司利息收入課稅。課的是公司的利息收入,而且不需要真的收到錢。跨年度的借款,各年度適用的基準利率可能不同,要分年計算。
象徵性收一點利息可以嗎
不行。條文寫的是「未收取利息,或約定之利息偏低」,收得太低一樣落入這一項。是否偏低的判斷會對照該年度 1 月 1 日臺灣銀行基準利率,實際認定請以國稅局為準。
預支薪水給員工也算資金貸與嗎
不算。《所得稅法》第 24 條之 3 第 2 項明文寫「除屬預支職工薪資者外」。但這是一個範圍很窄的例外,跟「股東調錢」是兩回事;而且它只是稅法上的例外,不能拿來主張《公司法》第 15 條那一關也過得了。
股東代收公司款項沒繳回,也會被設算利息嗎
會。依《所得稅法》第 24 條之 3 第 1 項,公司組織之股東、董事、監察人代收公司款項不於相當期間照繳,或挪用公司款項,一樣按該等期間所屬年度 1 月 1 日臺灣銀行基準利率計算公司利息收入課稅。例外是:公司如係遭侵占、背信或詐欺,且已依法提起訴訟或經檢察官提起公訴者,不予計算——門檻是已進入法律程序,只是報案或知情還不到。
參考資料
- 全國法規資料庫 —《公司法》第 15 條(資金貸與之限制) https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=J0080001&flno=15
- 全國法規資料庫 —《所得稅法》第 24 條之 3(設算利息收入) https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340003&flno=24-3
ℹ️ 關於本文
本文引用的條文以查閱當日(2026 年 9 月 13 日)的公開版本為準,相關法規可能修訂,實際請以全國法規資料庫的最新版本為準。文中未列出臺灣銀行基準利率的實際數字——該利率會隨年度與政策調整,且設算係按「貸與期間所屬年度 1 月 1 日」的數值,請以臺灣銀行公告及所在地國稅局的認定為準。本文說明的是法律後果,不涉及會計科目的實際操作。本文屬一般性經驗說明,不構成法律或稅務建議;涉及既有的資金往來、清理方式或爭議處理時,建議洽詢律師、會計師或所在地國稅局確認。
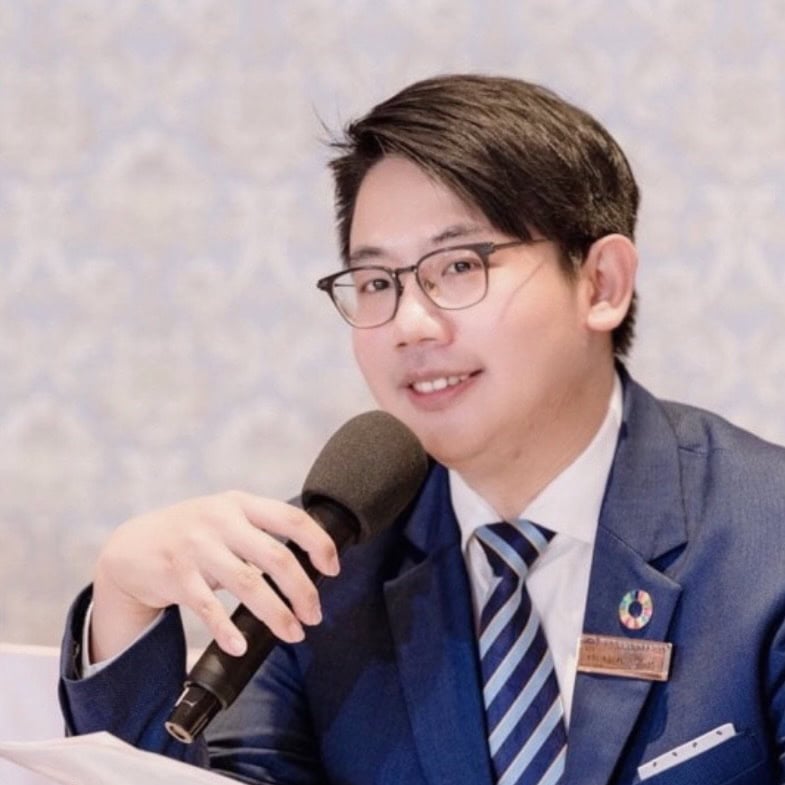
林鼎鈞律師|紅點商務中心創辦人・立勤國際法律事務所桃園所主持律師
現為立勤國際法律事務所主持律師暨桃園所所長,曾任國際青年商會中華民國總會第71屆總會長、桃園律師公會副秘書長;並創辦紅點商務中心與RED SPACE,整合法律、會計與創業輔導資源,長期協助新創與中小企業處理從公司治理、股權合約到商業糾紛等各類經營難題。
郭庭佑|紅點商務中心執行長
現任紅點商務中心與RED SPACE執行長,實際負責兩地商務空間的日常營運、進駐企業服務與活動場地規劃。專精借址登記與辦公空間租賃規劃,並負責桃園三館(藝文館、點空間、經國館)的整體營運。