
作者|紅點商務中心 林鼎鈞律師・郭庭佑執行長
「用公司名義買車比較節稅」——這句話流傳很廣,但它省略了太多條件。
實際上公司買車會遇到三道各自獨立的限制,而且分別規定在不同的法律裡:
- 所得稅:折舊的成本上限
- 營業稅:自用小客車的進項稅額不能扣抵
- 出售時:回到正常折舊的基礎計算損益
這三件事不能用同一個邏輯去理解。這篇一道一道拆。
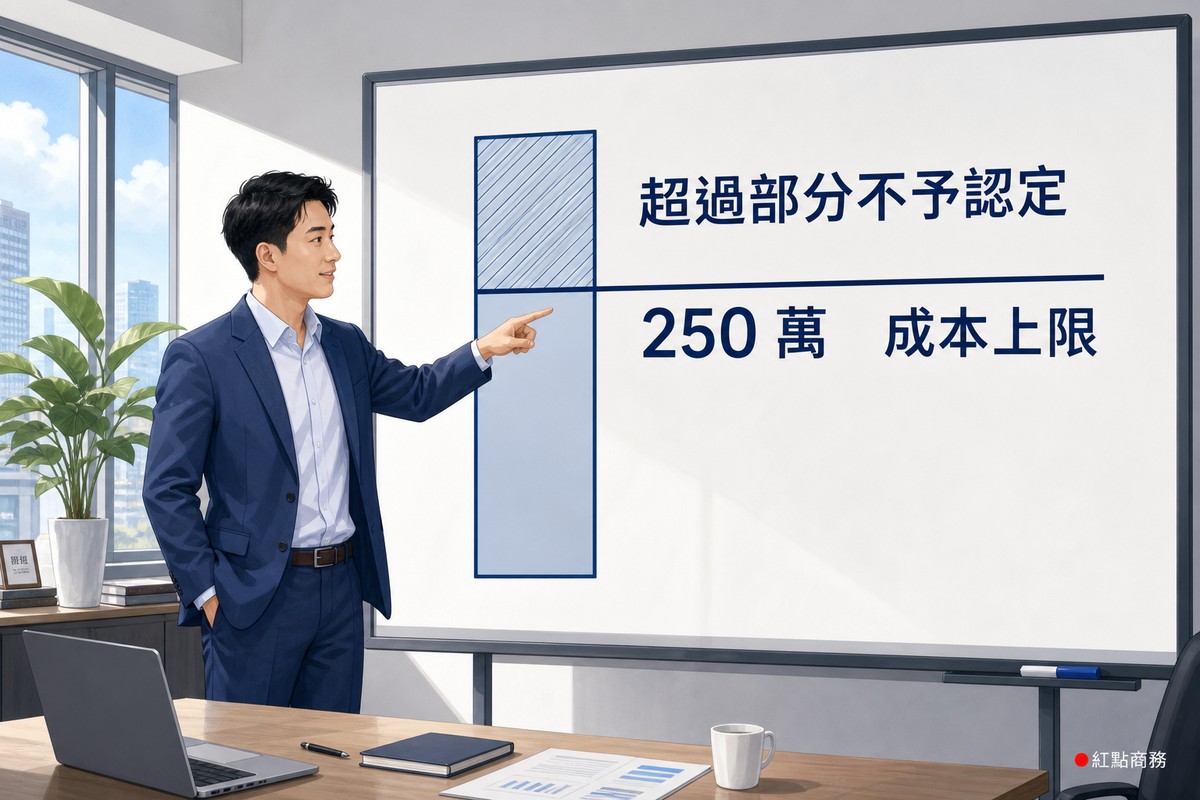
第一道:折舊的成本上限是 250 萬
依《所得稅法》第 51 條之 1 與《營利事業所得稅查核準則》第 95 條,營利事業新購置乘人小客車,計提折舊時的實際成本有上限:
| 對象 | 購置期間 | 成本上限 |
|---|---|---|
| 一般營利事業 | 2004 年 1 月 1 日前 | 150 萬元 |
| 一般營利事業 | 2004 年 1 月 1 日起 | 250 萬元 |
超過上限的折舊部分,不予認定。
⚠️ 注意
這裡限制的是「計提折舊的成本基礎」,不是「車價不能超過 250 萬」。公司當然可以買更貴的車——只是在計算每年可以列報多少折舊費用時,成本要以 250 萬為天花板,超出的部分算出來的折舊不被認列。
租賃業的上限是 500 萬
這是很少被並列說明的一個對照。
如果營利事業本身就是小客車租賃業,上限不一樣:
| 對象 | 購置期間 | 成本上限 |
|---|---|---|
| 小客車租賃業 | 1999 年 1 月 1 日前 | 350 萬元 |
| 小客車租賃業 | 2004 年 1 月 1 日起 | 500 萬元 |
是一般營利事業的兩倍。
理由不難理解:對租賃業來說,車輛本身就是營業用的生財器具,不是代步或形象用途,所以給的空間比較大。
💡 小提醒
這個差別也提醒了一件事:稅法在判斷「這台車跟你的業務關係有多深」。同樣一台車,在租賃業手上是主要生產工具,在一般公司手上是輔助設備——制度給的待遇就不同。
超過的部分怎麼算?有公式
不是「超過 250 萬就整台不能報」,而是按比例剔除。官方給的公式是:
超限折舊額 = 依實際成本提列之折舊額 × (1 − 成本限額 ÷ 實際成本)
用這個公式可以看出它的邏輯:成本限額占實際成本的比例,就是可以認列的比例;剩下的那個比例就是要剔除的。
舉例來說,如果一台車的實際成本是成本限額的兩倍,那麼 `250萬 ÷ 500萬 = 0.5`,代表只有一半的折舊可以認列,另一半是超限折舊額。
💡 小提醒
實際計算還要看你採用的折舊方法(平均法或其他)、耐用年數與殘值估計,這些會影響「依實際成本提列之折舊額」那個數字。公式本身不難,難的是前面那些參數,建議交給會計師或記帳士處理。
第二道:自用小客車的進項稅額不能扣抵
第二道限制來自另一部法律——《加值型及非加值型營業稅法》。
營業人購買非供銷售或提供勞務使用之自用乘人小汽車,其進項稅額不得申報扣抵銷項稅額。
這句話的實際意義是:買車當下付的那筆營業稅,不能像其他進貨一樣拿去扣抵,它就是實實在在的成本。
⚠️ 注意
注意條文的限定語:「非供銷售或提供勞務使用」的「自用乘人小汽車」。也就是說,車輛本身就是營業標的(例如租賃業的出租車輛、車商的待售車輛)時,情況不同。你的車屬於哪一種,取決於實際用途與業務型態,建議直接向國稅局確認。
第三道:賣掉的時候,回到正常折舊
這一道是最容易被誤解的。
很多人以為:既然超過 250 萬的折舊「報不了」,那超出的成本就等於消失了。
不是這樣。
依規定,該項小客車如於使用後出售,或毀滅、廢棄時,其收益或損失的計算,仍然應以依所得稅法規定正常折舊方法計算的未折減餘額為基礎。
也就是說:
| 用哪個基礎 | |
|---|---|
| 每年列報折舊費用 | 受 250 萬成本上限限制 |
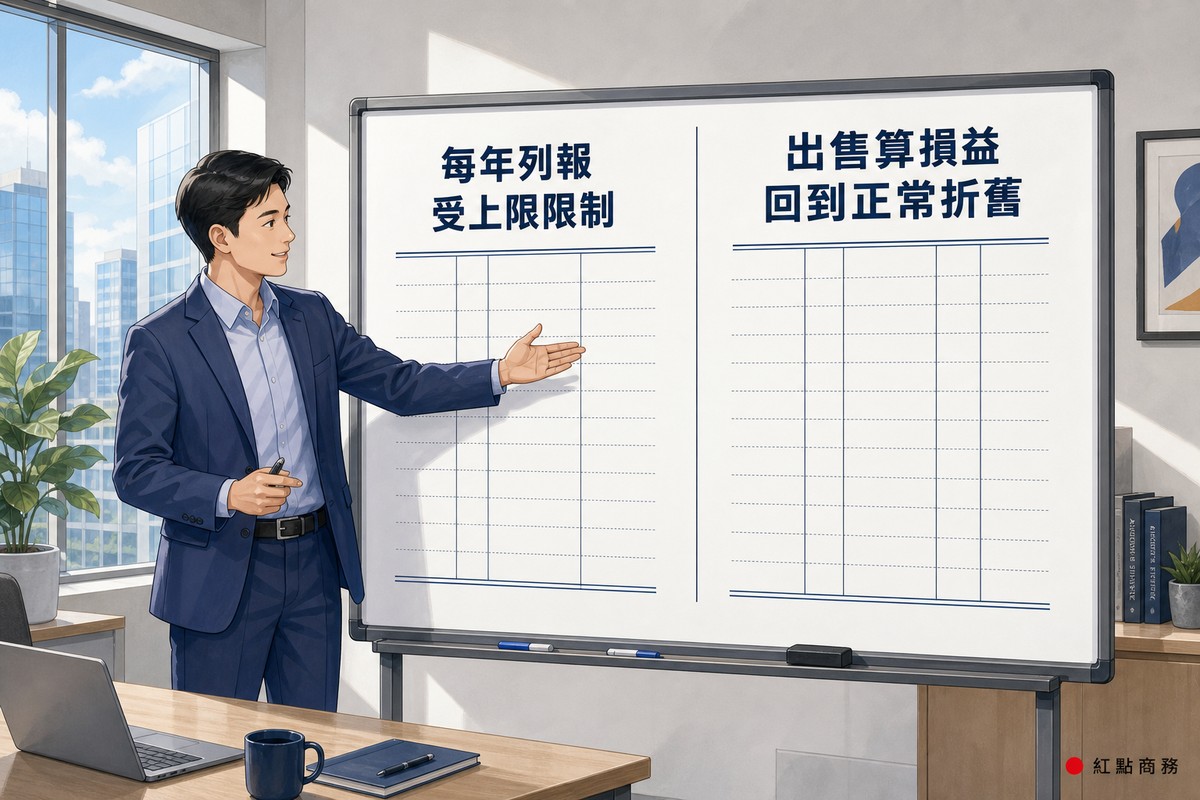
| 出售/毀損時算損益 | 回到正常折舊計算的未折減餘額 |
兩套算法並存。折舊上限限制的是「每年能認列多少費用」,不是「這台車在帳上值多少錢」。
💡 小提醒
所以處分車輛時不要直接拿「已認列的折舊」去推帳面價值,那兩個數字在有超限折舊的情況下是不一樣的。這一段的計算容易出錯,建議請會計師處理。
所以「用公司名義買車」到底划不划算
把三道限制合起來看,答案是「要看車價、看用途、看業別」,不是一句話能回答的。
幾個判斷方向:
- 車價在 250 萬以內:折舊上限這一道基本上不會咬到你,影響最小。
- 車價明顯超過 250 萬:超出部分的折舊會被剔除,節稅效果會比想像中小很多。
- 進項稅額那 5% 是確定的成本(自用乘人小汽車),這一筆不論車價都省不掉。
- 車輛與業務的關聯要站得住:稅法對租賃業給的空間比較大,正是因為車輛是它的生財工具。一般公司要主張車輛與業務有關,實質上要說得通。
⚠️ 注意
另外還有幾項本文未展開的相關費用——油資、保養、保險、牌照稅、燃料費的認列,各有各的規定與憑證要求。要完整評估買車的稅務效果,這些都要一起算,建議跟會計師或記帳士一起看過再決定。
公司在擴編或添購設備的階段,通常也在重新評估辦公空間與固定成本。人在桃園一帶、正在評估空間與資源配置,紅點商務中心可以協助評估。
FAQ 常見問題
公司買車的折舊有上限嗎
有。依所得稅法第 51 條之 1 與營所稅查核準則第 95 條,一般營利事業自 2004 年 1 月 1 日起新購置的乘人小客車,計提折舊的實際成本以不超過新臺幣 250 萬元為限(2004 年前購置者為 150 萬元),超過限額的折舊部分不予認定。要注意這限制的是「計提折舊的成本基礎」,不是「車價不能超過 250 萬」。
超過 250 萬的部分怎麼計算
按比例剔除,公式是超限折舊額 = 依實際成本提列之折舊額 × (1 − 成本限額 ÷ 實際成本)。也就是說,成本限額占實際成本的比例就是可認列的比例。實際計算還要看折舊方法、耐用年數與殘值估計,建議交由會計師或記帳士處理。
小客車租賃業的上限也是 250 萬嗎
不是,租賃業的上限是500 萬元(2004 年 1 月 1 日起;該日前為 350 萬元),是一般營利事業的兩倍。原因是對租賃業而言車輛本身就是營業用的生財器具,而非代步或形象用途。
公司買車的營業稅可以扣抵嗎
不行。依《加值型及非加值型營業稅法》,營業人購買非供銷售或提供勞務使用之自用乘人小汽車,其進項稅額不得申報扣抵銷項稅額。所以買車當下的那筆營業稅是實實在在的成本。但要注意條文的限定語——車輛本身就是營業標的(如租賃業出租車輛、車商待售車輛)時情況不同,實際歸屬建議洽詢國稅局。
折舊報不了的部分,賣車時就消失了嗎
不會。該小客車於使用後出售,或毀滅、廢棄時,其收益或損失的計算,仍應以依所得稅法規定正常折舊方法計算的未折減餘額為基礎。也就是說,每年列報費用受 250 萬上限限制,但出售時算損益回到正常折舊的基礎,兩套算法並存。處分車輛時不要直接拿已認列的折舊去推帳面價值。
用公司名義買車比較節稅嗎
要看車價、用途與業別,不是一句話能回答。車價在 250 萬以內時折舊上限影響最小;明顯超過時,超出部分的折舊會被剔除,節稅效果比想像中小;而自用乘人小汽車的進項稅額不得扣抵,那 5% 不論車價都省不掉。另外車輛與業務的關聯要實質站得住。油資、保養、保險、牌照稅等相關費用另有規定,完整評估建議與會計師一起試算。
參考資料
- 財政部稅務入口網 —〈營利事業購置之乘人小客車應如何提列折舊?〉 https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/profit-seeking-enterprise-income-tax/operating-expense-calculation/kjY8vQK
- 財政部臺北國稅局 —〈營利事業購置乘人小客車提列折舊之限制〉 https://www.ntbt.gov.tw/singlehtml/41ae3594197f4f69b47753ce08188516?cntId=d6a9cea67e874a3f87dbd5331271f035
- 全國法規資料庫 —《所得稅法》第 51 條之 1 https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340003&flno=51-1
- 全國法規資料庫 —《營利事業所得稅查核準則》第 95 條 https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340051&flno=95
ℹ️ 關於本文
本文引用的金額上限、計算公式與法源以查閱當日(2026 年 9 月 13 日)的公開版本為準,相關法規可能修訂,實際請以財政部稅務入口網、全國法規資料庫及所在地國稅局的最新公告為準。文中的比例說明僅為闡述公式邏輯,非實際試算——實際折舊金額取決於折舊方法、耐用年數與殘值估計。另油資、保養費、保險費、牌照稅、燃料費等相關費用之認列規定未納入本文。本文屬一般性經驗說明,不構成稅務建議;涉及購車決策與實際列報時,建議洽詢會計師、記帳士或所在地國稅局確認。
林鼎鈞律師|紅點商務中心創辦人・立勤國際法律事務所桃園所主持律師
現為立勤國際法律事務所主持律師暨桃園所所長,曾任國際青年商會中華民國總會第71屆總會長、桃園律師公會副秘書長;並創辦紅點商務中心與RED SPACE,整合法律、會計與創業輔導資源,長期協助新創與中小企業處理從公司治理、股權合約到商業糾紛等各類經營難題。
郭庭佑|紅點商務中心執行長
現任紅點商務中心與RED SPACE執行長,實際負責兩地商務空間的日常營運、進駐企業服務與活動場地規劃。專精借址登記與辦公空間租賃規劃,並負責桃園三館(藝文館、點空間、經國館)的整體營運。