
作者|紅點商務中心 林鼎鈞律師・郭庭佑執行長
兩個朋友決定一起做生意,通常是從一頓飯開始的。錢怎麼出、店開在哪、誰顧白天誰顧晚上,講一講就有共識了。等到要去辦登記,才發現有一欄叫「組織型態」,獨資跟合夥要二選一。
選合夥,行政程序上只會多一份文件——合夥契約書。聽起來像是多印一張紙的事。
但那份多出來的文件,寫的其實是「有一天你們拆夥時,這間店怎麼分」。而多數人在簽它的時候,想的都還是開幕那天的事。
這篇不重講商業登記的通用流程(要準備哪些基本文件、送到哪裡、要等幾天,站上另一篇商業登記怎麼辦已經寫得比較完整)。這篇只講合夥特有的那一層:那份契約該寫什麼、責任到底有多重、有人要進來或要走的時候登記要怎麼改、以及賺的錢最後是誰在繳稅。
合夥登記跟獨資登記,行政上只差一份文件
先把行政程序講完,這一段很短,因為真的不複雜。
依《商業登記法》,不管是獨資還是合夥,都屬於「商業登記」這條路,主管機關在中央是經濟部,在地方就是各直轄市、縣市政府。要備的文件大致是這幾樣:申請書、負責人身分證明文件、資本額證明文件、營業所在地的建物所有權狀影本(如果房子不是負責人或合夥人的,還要附所有權人同意書正本)。
合夥多的是兩項:全體合夥人的身分證明文件,以及一份合夥契約書。
規費的部分,依《商業登記規費收費準則》,申請商業或每一分支機構的設立、變更登記,每件新臺幣 1,000 元;以網路傳輸方式申請的,規費減徵二成,也就是 800 元。送件可以臨櫃、郵寄各縣市政府的工商單位,也可以走經濟部一站式線上申請,甚至超商的 ibon 機台也能辦。
💡 小提醒
有幾種情況是免繳規費的:因為行政區域調整或門牌改編,導致營業所在地、負責人或合夥人地址變動而申請的變更登記;還有申請停業、復業、歇業登記。這些不是「優惠」,是法規本來就規定免收。
所以真的講程序,合夥登記跟獨資登記差不多就是這樣。行政上多的是一份文件,實質上多的是一整套要事先講好的事。
合夥契約書該寫哪幾條,沒寫的話法律會幫你決定
很多人問合夥契約書「一定要寫嗎」。答案是:辦登記時一定要交,所以一定要有。但真正的問題不是要不要寫,是寫到什麼程度。
我看過最常見的做法,是上網抓一份範本、把名字和金額填一填就送件了。文件形式上沒問題,登記也會過。問題會在兩三年後才出現——而且通常是在兩個人已經談不攏的時候。
因為合夥這件事,《民法》債編有一整章在管(第 667 條到第 699 條)。契約沒約定的部分,法律有一套預設值會自動補上。那套預設值不見得符合你們原本的想像。
最典型的就是盈虧分配。
出錢的跟出力的,分法一樣嗎
假設兩個人開一間工作室。A 出 80 萬,但白天有正職,只能晚上幫忙看帳;B 只出 20 萬,可是每天從早顧到晚。
他們口頭講好「賺的一人一半」。但契約書上關於分配比例的那一欄,範本寫的是「依出資比例」,他們沒改。
第一年賺了 100 萬。照契約,A 分 80 萬、B 分 20 萬。
《民法》的邏輯是:分配比例可以由合夥人自己約定,只有在沒有約定時,才依各合夥人的出資額比例來決定。 也就是說,法律其實把決定權交還給他們了,是他們沒有行使。
出資也不是只有錢一種。依民法規定,合夥人可以用金錢、其他財產權、勞務、信用或其他利益出資。B 每天顧店的勞務,本來就可以在契約裡折算成出資、或直接約定一個跟出資額脫鉤的分配比例。只是要寫下來。
至少要想清楚的幾件事
一份真的能用的合夥契約,這幾欄不要留給範本:
| 要約定的事 | 沒寫的話會怎樣 |
|---|---|
| 各人出資的種類與金額(含勞務、信用) | 勞務出資可能不被算進去 |
| 盈餘與虧損的分配比例 | 依出資額比例分,出力的那位可能吃虧 |
| 誰是執行業務的合夥人(=登記上的負責人) | 依民法由全體合夥人共同執行,且事後換人要全體同意 |
| 重大決策要幾個人同意 | 兩人僵持時沒有解方 |
| 有人要退夥的計算方式與通知期 | 只能依民法一般規定處理,未必符合實際 |
| 有人要入夥的條件與新舊債務歸屬 | 新進合夥人的責任範圍不明確 |
| 合夥解散時的財產處理順序 | 依法定清算順序,彈性較小 |
這份表格的每一列,都是有人真的吵過才會被寫進範本裡的。
⚠️ 注意
合夥人的出資以及其他合夥財產,依民法規定為全體合夥人公同共有。「公同共有」跟「一人一半」不一樣——它不是各自持有可以分割的比例,而是整體共同持有。這代表單一合夥人不能自己把「我那一半」拿去處分或設定擔保。
「執行業務的合夥人」這一欄,選了就很難換
這一欄值得單獨拿出來講,因為它同時牽動登記與內部治理,而且事後反悔的難度比多數人想像的高。
依《商業登記法》第 10 條,合夥組織的商業負責人,是「執行業務之合夥人」;另外,經理人在執行職務的範圍內,也是商業負責人。所以登記表上的負責人,指的不是出資最多的那位,而是實際負責執行業務的那位。
而《民法》第 671 條第 1 項規定,合夥的事務,除契約另有訂定或另有決議外,由合夥人全體共同執行。要把事務交給特定一位合夥人執行,是靠合夥契約去約定的——這也是為什麼這一欄要寫進契約。
真正的陷阱在後面那一句:執行合夥事務的合夥人,非經其他合夥人全體之同意,不得將其解任。
換句話說,三個人的合夥,如果契約指定 A 執行業務,後來 B 跟 C 都覺得 A 不適任,光是 B 加 C 的多數決還不夠——條文要的是「其他合夥人全體同意」,而在解任這件事上,能不能繞過 A 本人,實務上就會產生爭議。這跟公司可以由股東會多數決改選董事,是完全不同的設計。
💡 小提醒
所以合夥契約裡關於「執行業務合夥人」的條款,最好連「什麼情況下可以更換、要經過什麼程序」一起寫進去。法律允許你用契約另作約定,沒寫才會落回那條很難動的預設規則。
「連帶無限清償」四個字,實際上是什麼意思
這是合夥跟公司最根本的差別,也是多數人簽約時最沒有實感的一件事。站上另一篇「合夥公司」是正確說法嗎已經談過它是合夥最大的風險,這裡不重複那個結論,只把這四個字拆開,看它實際運作起來長什麼樣。
依《民法》,合夥財產不足清償合夥的債務時,各合夥人對於不足的金額,連帶負其責任。
拆開來講:
「無限」的意思是,賠償責任不以你當初出的錢為上限。你出 20 萬,公司欠了 300 萬,你不是賠掉 20 萬就沒事了。
「連帶」的意思是,債權人可以找你們任何一個人要全部的錢,不必先按比例分好再一個一個找。
用一個生活一點的比喻:公司的股東像是買了一張演唱會的票,票錢付掉就結束了,主辦單位賠再多也跟你無關;合夥人比較像是幾個朋友一起跟人借錢辦活動,活動賠了,出借的人可以只找最好找的那一個要全部。
這就是為什麼合夥契約裡「誰能對外做決定」那一條這麼重要——因為另一位合夥人以合夥名義簽下的債務,最後可能是由你的個人財產去清償。
最常見的誤解:退夥就跟我沒關係了
這個誤會的代價通常很高。
依民法規定,合夥人退夥後,不影響其對退夥前合夥已經發生的債務所應負的責任。
也就是說,你退夥的那天,等於畫了一條時間線:那條線之後新發生的債務跟你無關,但那條線之前已經產生的,你還是要負責。一筆在你退夥前就簽下的三年期租約、一批在你退夥前就叫的貨,都算在線的左邊。
⚠️ 注意
退夥時最該做的一件事,不是把登記改掉就好,而是把退夥當天的債務狀況結清或明確記錄下來。登記變更處理的是對外的公示,債務責任的切點是另一件事,兩件事要分開處理。
登記地址要用誰的?合夥最容易卡在這一題
這一題獨資不太會遇到,合夥卻常常卡住。
獨資的登記地址,多半就用出資人自己的住處或店面。但合夥是兩個人以上,如果還沒有實體店面、或是幾位合夥人各自住在不同縣市,「登記地址要掛誰家」就變成第一個要協商的事。
它不只是填一欄地址而已,實際上牽動幾件事:
- 所有權同意:如果房子不是負責人或合夥人本人的(例如是租的、或登記在父母名下),要附所有權人同意書正本。
- 公文與稅單收件:登記地址是主管機關與國稅局寄送公文的地方。掛在誰家,誰就要負責收信、而且要收得穩定。
- 日後的異動成本:掛在某位合夥人的私人住所,等到那位合夥人退夥、或單純只是搬家,登記地址就得跟著變更——而變更登記有 15 日的期限(下一節會講)。
比較常見的解法是讓登記地址跟任何一位合夥人的私人住所脫鉤。合夥事業如果還沒到需要承租實體辦公室的階段,商務中心提供的營業登記地址是一個選項,好處是收信有人代收、地址不會因為某位合夥人搬家或退夥而被迫變更;要評估這條路之前,可以先看站上另一篇借址登記合法嗎把法規面弄清楚。
合夥人要換人,順序不一樣要辦的登記就不一樣
這一節是整篇裡最容易出事、卻幾乎沒有文章寫的地方。
先講期限。登記事項有變更時,原則上應自事實發生日起 15 日內申請變更登記;如果是因為繼承而變更,期限則是繼承開始後 6 個月內。這個 15 天是從變更事實發生的隔天起算,中間包含例假日;期間的最後一天如果是星期日、國定假日或其他休息日,就順延到假期的隔一天。
合夥人異動要辦的是「合夥人變更登記」;如果換的是執行業務的那一位,那是「負責人變更登記」,兩件事不一樣,有時候要一起辦。
然後是那個陷阱。
先退夥還是先入夥,結果完全不同
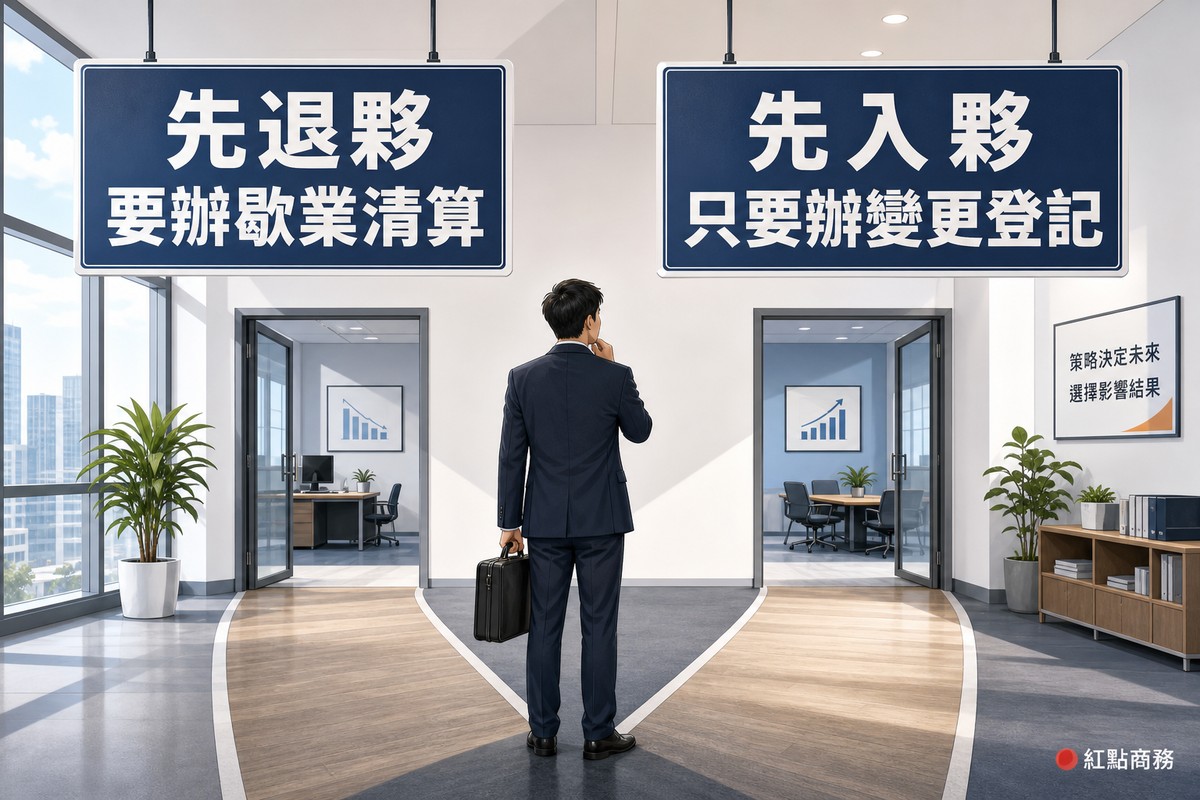
臺北市商業處對這個問題有明確見解:如果原本的全體合夥人先退夥,這件事在法律上等於合夥關係消滅,應該依法辦理歇業登記並進行清算;但如果是新合夥人先入夥,原本的合夥人之後才退夥,就沒有合夥關係消滅的問題,辦理程序跟一般的合夥人變更登記相同。
同樣是「這間店換一批人經營」,只因為進場與退場的先後順序不同,一種要辦歇業清算、另一種只要辦變更登記。
這個差別很實際。歇業清算代表原本的商業登記結束了,新的經營者要重新設立登記,統一編號、稅籍、既有的合約與帳戶全部要重來;變更登記則是同一個商業主體繼續存在,只是成員換了。
⚠️ 注意
要把合夥事業「轉手」給別人時,先確認交接的順序。讓新合夥人先完成入夥,原合夥人再退夥,通常可以讓事業主體延續下去;反過來做,就得走歇業清算再重新設立。這件事沒有補救的餘地——順序發生過了就是發生過了。
合夥人只剩一個,不會自動變成獨資
很多人以為合夥人一個一個走,走到最後剩一個,就自然變成獨資商號了。
不是這樣。
合夥的成立要件是「二人以上互約出資、經營共同事業」。合夥人退夥到只剩 1 人時,存續要件就有欠缺,合夥應該解散並進行清算,並依《商業登記法》第 17 條的規定辦理歇業登記。
清算的順序依民法規定是固定的:先清償合夥的債務 → 再返還各合夥人的出資 → 有餘額才分配盈餘。如果合夥財產不足清償債務,不足的部分由合夥人連帶清償——也就是前面講的那條無限責任,在收尾的時候還會再出現一次。
換句話說,「剩下一個人繼續做」在法律上不是簡化,是結束一間、再開一間。想繼續經營的那位,要以自己的名義重新辦獨資的設立登記。
合夥的稅怎麼課?跟公司的邏輯完全不同
這一節是很多人辦完登記才發現的事,但它其實會影響「要不要選合夥」這個決定。
先講結論:自 2018 年(民國 107 年度)起,獨資與合夥組織的營利事業免徵營利事業所得稅。聽起來像是好消息,但下一句才是重點——事業的盈餘仍然是資本主或合夥人的營利所得,必須併入他們個人的綜合所得稅申報。
也就是說,稅不是不見了,是換一個人繳。
申報上實際要做什麼
依財政部的規定,可以分成兩種情況:
| 情況 | 營所稅結算申報 | 稅怎麼課 |
|---|---|---|
| 一般的獨資、合夥 | 要辦結算申報,但不必計算及繳納營所稅 | 盈餘由資本主/合夥人填進個人綜所稅的營利所得 |
| 小規模的獨資、合夥 | 不用辦結算申報 | 由稽徵機關依其營業稅銷售額核定營利所得,再併入個人綜所稅 |
⚠️ 注意
免徵營所稅不等於不用申報,也不等於不會被處罰。財政部明確提醒過,獨資、合夥組織的營利事業若短漏報課稅所得額,仍然要處罰。資本主或合夥人在辦個人綜所稅結算申報時,必須自行依營利事業所得稅結算申報書上的盈餘數字據實填報。
跟公司比,差最多的是這兩項
如果你原本是拿公司的股利在想像合夥的稅,要特別注意這兩個差異:
- 獨資、合夥的營利所得,沒有 8.5% 可抵減稅額的適用(公司發放的股利可以按 8.5% 計算可抵減稅額,有上限)。
- 也不能選擇按 28% 稅率分開計稅(公司股利所得可以在合併計稅與分開計稅之間擇優)。
這兩項合起來的意思是:合夥的盈餘只能老老實實併入綜合所得稅,用累進稅率課。如果合夥人本身的綜所稅級距已經偏高,事業愈賺錢,這個差異就愈明顯——這時候「要不要改成公司」就不只是責任問題,也是稅務問題。
💡 小提醒
這一節講的是制度輪廓,不是試算。實際的稅負高低跟每位合夥人的所得結構、扣除額、家庭狀況都有關,兩個賺一樣多的合夥事業,合夥人繳的稅可能差很多。真的要比較,建議帶實際數字找會計師或記帳士跑一次。
三個訊號,代表這個容器已經裝不下了
獨資、合夥、有限合夥、公司之間怎麼比較,站上另一篇「合夥公司」是正確說法嗎已經把四種型態並排對照過,這裡不重複。這一節只講一件那篇沒講的事:已經在合夥了,什麼訊號出現時代表該換容器?
訊號一:有人開始只出錢、不做事。 合夥的無限連帶責任是綁在「合夥人」這個身分上的,跟他有沒有實際參與經營無關。當合夥裡出現純出資者,他扛的責任跟天天顧店的人一樣重——這種錯配遲早會變成爭議。這時候該看的是有限合夥,它的整套設計就是為了讓出資者與經營者的責任分開。
訊號二:開始有人問「你們公司統編幾號」而你得解釋很久。 合夥商業沒有法人格,對外簽約、開戶、投標時的身分認定會比公司麻煩。當交易對象的規模變大、開始要求對方是法人時,這件事會從小麻煩變成實際的接單障礙。
訊號三:獲利已經高到綜所稅級距爬上去了。 前一節講的稅制差異在這裡發生作用。合夥的盈餘是用各合夥人的累進稅率課,賺得愈多、級距愈高;公司則是先課 20% 營所稅。兩者的交叉點因人而異,但它是一個真實存在的轉折點,值得在獲利穩定成長時找會計師算一次。
💡 小提醒
組織型態不是不能改,但多數情況下不是「改」,而是把原本的結束掉、重新設立一個——統編、稅籍、合約與帳戶都要重來。所以在簽合夥契約之前多花一個下午想清楚,比事後換容器划算得多。真的要評估公司這條路,站上另一篇有限公司還是股份有限公司有比較完整的說明。
換個角度看:美國的合夥,不登記也算數
最後補一個制度對照,不是要拿來套用在台灣,是因為兩邊把門檻設在不同地方,對照著看比較容易理解台灣為什麼這樣設計。
依美國法學界的整理(以下是美國制度,不代表台灣現況),General Partnership(普通合夥)並不是法定的商業組織型態,不需要向州政府登記就能成立——兩個人開始共同經營事業,合夥關係在法律上就存在了,即使他們從來沒有簽過任何文件、也沒有去任何機關報到。
相對地,LLP(有限責任合夥)必須向州政府正式登記,要遞交 Certificate of Limited Liability Partnership 並繳納登記費用,各州的費用與責任保護範圍不完全相同。LLP 的特徵是每位合夥人都有有限責任的保護,而且合夥人不必為其他合夥人的不當行為負責。
台灣的設計不一樣:合夥商業依《商業登記法》一律要辦登記,登記是對外可辨識的唯一憑據。
這個對照可以說明一件事:美國把「要不要承擔無限責任」交給你選,選了有限責任就必須登記;台灣則是把登記當成所有營業行為的共同起點,責任型態則另外由你選擇組織型態來決定。兩種制度沒有優劣,但如果你曾經在美國看過「口頭合夥也算合夥」的說法,不要把它帶回台灣用——在台灣,沒有登記就開始營業,面對的是另一套問題。
到這裡,合夥登記真正要花心思的地方大概就齊了:那份契約、那條責任線、成員進出的順序。至於實際要送哪些表單、選在哪裡設立登記地址,如果你人在桃園一帶、還沒到需要實體辦公室的階段,紅點商務中心可以協助評估借址登記與後續的變更需求。
FAQ 常見問題
兩個人合夥開店,一定要辦登記嗎
要。依《商業登記法》,以營利為目的、以獨資或合夥方式經營的事業,原則上都應辦理商業登記。跟美國的普通合夥不同,台灣沒有「不登記也算數」的合夥商業。少數符合法定條件的小規模營業(例如攤販、家庭手工業等)可免辦登記,但那是例外規定,不是常態。
合夥契約書沒寫清楚會怎樣
登記照樣會過,問題會延後發生。契約沒有約定的部分,《民法》債編合夥章有一套預設規則會自動適用——最常見的是盈虧分配,沒約定的話就依各合夥人的出資額比例分配。如果你們原本講好的是「一人一半」,但出資額是八二分,那法律的預設值就跟你們的共識不一樣。
合夥登記的規費是多少
依《商業登記規費收費準則》,申請商業或每一分支機構的設立、變更登記,每件新臺幣 1,000 元;以網路傳輸方式申請者,規費減徵二成,也就是 800 元。另外,申請停業、復業、歇業登記免繳規費;因行政區域調整或門牌改編導致地址變動而申請的變更登記,也免繳。
合夥人退夥之後,還要為之前的債務負責嗎
要。依《民法》規定,合夥人退夥後,不影響其對退夥前合夥已發生債務所應負的責任。退夥等於在時間軸上畫一條線,線之後新產生的債務跟你無關,線之前已經發生的(包含還沒到期的長期合約)仍然要負責。所以退夥時除了辦變更登記,更要把當天的債務狀況結清或明確記錄。
合夥人只剩一個人,是不是就變成獨資了
不是。合夥的存續要件是二人以上,退夥到只剩 1 人時要件就有欠缺,合夥應解散並清算,依《商業登記法》第 17 條辦理歇業登記。想繼續經營的那一位,必須以自己的名義重新辦理獨資的設立登記,統一編號、稅籍與相關合約都要重新處理。
合夥要繳營利事業所得稅嗎
自 2018 年(107 年度)起,獨資與合夥組織的營利事業免徵營利事業所得稅,但事業盈餘仍是資本主或合夥人的營利所得,要併入個人綜合所得稅申報。一般的獨資合夥仍須辦理營所稅結算申報、只是不必計算及繳納;小規模的獨資合夥則不用辦結算申報,由稽徵機關依營業稅銷售額核定營利所得。要特別注意的是,這筆營利所得不適用 8.5% 可抵減稅額,也不能按 28% 分開計稅,跟公司股利的處理方式不同。
合夥要轉手給別人,怎麼做比較不會出事
關鍵在順序。如果原本的全體合夥人先退夥,等於合夥關係消滅,要辦歇業登記並清算;如果新合夥人先入夥、原合夥人之後才退夥,就只是一般的合夥人變更登記,事業主體可以延續。所以要讓新舊交接不中斷,通常的做法是新合夥人先完成入夥、原合夥人再退夥。另外別忘了變更登記有 15 日的期限。
參考資料
- 法務部全國法規資料庫 —《民法》債編第二章第十八節「合夥」(第 667~699 條)https://mojlaw.moj.gov.tw/LawContent.aspx?LSID=FL001351
- 全國法規資料庫 —《商業登記規費收費準則》 https://law.moj.gov.tw/LawClass/LawAll.aspx?PCode=J0080046
- 經濟部主管法規共用系統 —《商業登記法》 https://law.moea.gov.tw/LawContent.aspx?id=FL011295
- 全國法規資料庫 —《商業登記法》第 10 條(商業負責人之定義) https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=J0080004&flno=10
- 財政部全球資訊網 —〈獨資或合夥營利事業的盈餘應併入個人綜合所得稅申報營利所得〉 https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=6666c50b2d9446598c8d3cf5be2f7b50
- 財政部全球資訊網 —〈獨資合夥組織營利事業之資本主或合夥人,應如何申報納稅?〉 https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=94e203d1b98147f1ad6738979f373c4f
- 財政部全球資訊網 —〈獨資、合夥組織之營利事業短漏報課稅所得額,仍須處罰〉 https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=15a0023fc9304dbe988c2ef5e94308a8
- 財政部稅務入口網 —〈獨資合夥之營利事業應如何辦理結算申報?〉 https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/profit-seeking-enterprise-income-tax/file-payment/PxKDRz
- 臺北市政府 —〈合夥組織商業設立登記〉 https://service.taipei/case-detail/BO026
- 臺北市政府 —〈合夥組織商業合夥人變更登記〉 https://service.taipei/case-detail/BO030
- 臺北市政府 —〈合夥組織商業負責人變更登記〉 https://service.taipei/case-detail/BO029
- 臺北市商業處 —〈全體合夥人能否同時退出轉讓他人?合夥組織得否申請變更獨資?〉常見問答 https://www.tcooc.gov.taipei/News_Content.aspx?n=AF9B8A86EC14B3FA&sms=87415A8B9CE81B16&s=8C29856B08404263
- 全國商工行政服務入口網 —〈有限合夥法簡介〉 https://gcis.nat.gov.tw/mainNew/doc/lim1041127.pdf
- 經濟部中小企業處新創圓夢網 —〈商業登記應備文件〉 https://startup.sme.gov.tw/home/modules/infopack/detail/?sId=64
- Cornell Law School Legal Information Institute —《Limited liability partnership (LLP)》(英文,美國) https://www.law.cornell.edu/wex/Limited_liability_partnership_(LLP)
- Wolters Kluwer —《Compare Types of Partnerships – LP, LLP, GP》(英文,美國) https://www.wolterskluwer.com/en/expert-insights/compare-types-of-partnerships-lp-llp-gp
ℹ️ 關於本文
本文引用的法規、稅制與行政程序以查閱當日(2026 年 9 月 13 日)的公開版本為準,法規條文、規費金額、課稅規定與各縣市受理方式可能修訂,實際請以全國法規資料庫、經濟部全國商工行政服務入口網、財政部稅務入口網及各地方主管機關的最新公告為準。文中關於合夥契約應約定事項、成員異動順序、稅負差異與組織型態選擇的說明,屬一般性經驗說明,個別案件的法律效果與實際稅負會因契約內容、債務性質、各合夥人的所得結構與實際經營情形而有明顯差異,不構成針對特定案件的法律意見或稅務建議;涉及具體權利義務判斷或稅負試算時,建議洽詢律師、會計師、記帳士或各該主管機關確認。
林鼎鈞律師|紅點商務中心創辦人・立勤國際法律事務所桃園所主持律師
現為立勤國際法律事務所主持律師暨桃園所所長,曾任國際青年商會中華民國總會第71屆總會長、桃園律師公會副秘書長;並創辦紅點商務中心與RED SPACE,整合法律、會計與創業輔導資源,長期協助新創與中小企業處理從公司治理、股權合約到商業糾紛等各類經營難題。
郭庭佑|紅點商務中心執行長
現任紅點商務中心與RED SPACE執行長,實際負責兩地商務空間的日常營運、進駐企業服務與活動場地規劃。專精借址登記與辦公空間租賃規劃,並負責桃園三館(藝文館、點空間、經國館)的整體營運。