
作者|紅點商務中心 林鼎鈞律師・郭庭佑執行長
從國外買東西進台灣賣,最常聽到的一句話是「兩千塊以下免稅啦」。
這句話對偶爾買一次的個人是真的,對固定進貨的賣家是假的。因為那條免稅規定附帶一個很少被提起的條件:半年之內用超過 6 次,就不再適用。
這篇把進口營業稅怎麼算、免稅到底怎麼回事、以及那個次數限制講清楚。
先搞懂它是誰在收:海關代徵
進口貨物要繳的營業稅,不是你自己去國稅局報,而是由海關代徵。
也就是說,貨物進來的時候,關稅、貨物稅、營業稅會在通關那個環節一起結掉。這跟你平常做生意那個「雙月申報營業稅」是兩回事——那是你賣東西時的營業稅,這是你進貨時在海關繳的。
制度上,進口貨物營業稅的徵收及行政救濟程序,準用關稅法及海關緝私條例的規定。所以如果對核定有意見,走的是關務的救濟程序,不是稅捐稽徵的那一套。
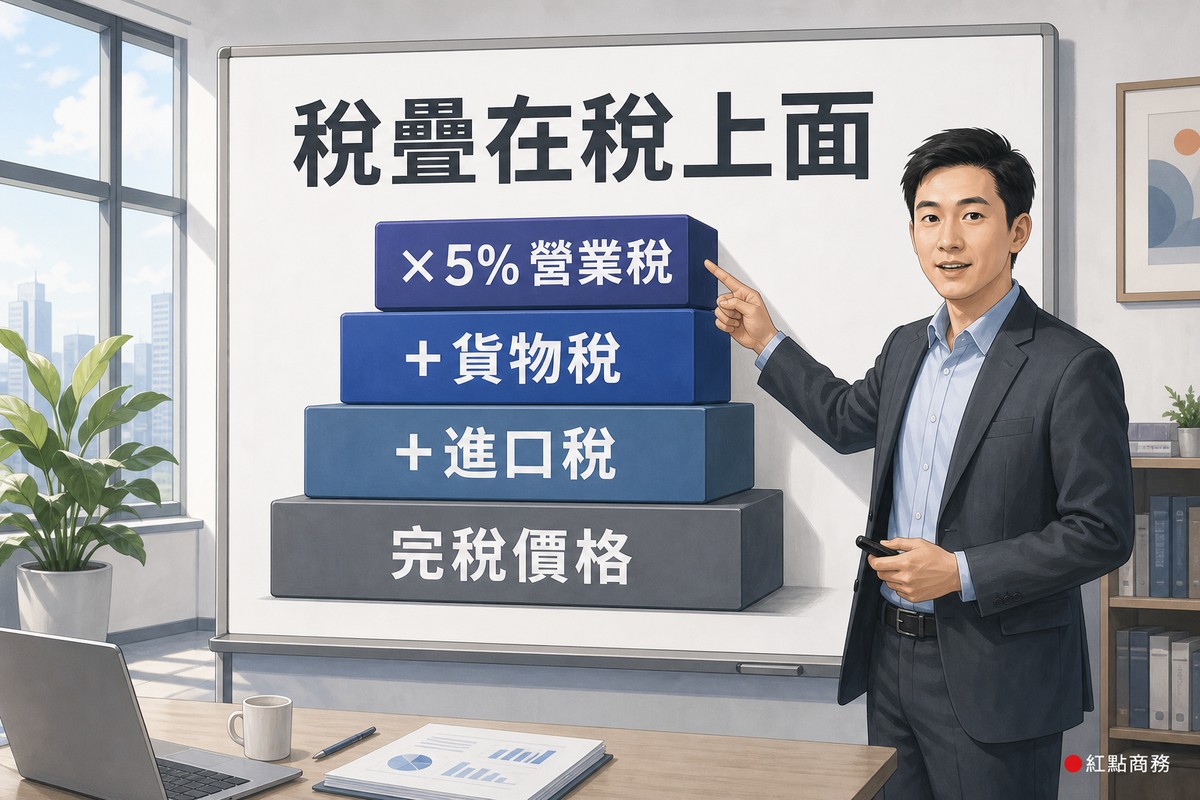
怎麼算:稅是疊在稅上面的
這是最多人算錯的地方。很多人以為就是「商品價格 × 5%」。
實際的公式是:
營業稅 =(完稅價格 + 進口稅 + 貨物稅或菸酒稅 + 菸品健康福利捐)× 營業稅率 5%
看括號裡面——它不只有完稅價格,還把進口稅和貨物稅一起加進去了。
換句話說,營業稅是疊在其他稅上面課的。你先繳的關稅,會變成計算營業稅的基數的一部分。
完整的計算順序是這樣:
| 順序 | 算什麼 | 公式 |
|---|---|---|
| 1 | 完稅價格 | FOB + 運費 + 保險費 |
| 2 | 進口稅(關稅) | 完稅價格 × 關稅稅率 |
| 3 | 貨物稅(如適用) | (完稅價格 + 進口稅)× 貨物稅率 |
| 4 | 營業稅 | (完稅價格 + 進口稅 + 貨物稅…)× 5% |
⚠️ 注意
這個順序不能跳著算。第 3 步的貨物稅本身就已經是疊在關稅上的,第 4 步的營業稅又再疊一次。所以一件課貨物稅的商品,實際的稅負會比「商品價格 × (關稅率+5%)」高不少。估成本時如果只算平面的加總,會低估。
完稅價格不只是商品的價錢
第二個常見的誤會在「完稅價格」這四個字。
完稅價格(DPV)= 離岸價格(FOB)+ 運費(F)+ 保險費(I)
也就是說,運費和保險費是要算進課稅基數的。
這在實務上的影響不小:同樣一批一萬元的貨,空運運費三千跟海運運費八百,課稅的基數就差了兩千多,而且後面每一層稅都跟著放大。
💡 小提醒
所以在比較「空運貴多少」的時候,不能只比運費本身的差額——運費會進入完稅價格,再往上推關稅、貨物稅、營業稅。實際的差距會比運費表上看到的大。
「2,000 元以下免稅」是快遞貨物的規定,不是通則
這是整篇最重要的釐清。
關務署在說明「海關如何課徵進口貨物營業稅」時,列出的免稅情形是依貨物類別與進口情形判定——例如國際運輸用的船舶航空器、遠洋漁船、肥料、貴金屬製品,以及關稅法第 49 條、第 51 至 54 條規定的免稅案件、本國古物等。那裡面沒有金額門檻。
那大家常講的「兩千塊以下免稅」是哪來的?
它是快遞貨物的低價免稅規定:
同批進口貨物完稅價格在新臺幣 2,000 元以下者,免徵關稅與海關代徵之營業稅及貨物稅。
⚠️ 注意
兩套規則不要混用。走快遞管道的小額貨物有金額門檻;一般進口的免稅則是看貨物屬於哪一類、是不是符合關稅法規定的免稅情形。把快遞的門檻套用到一般進口,或反過來以為「沒有金額門檻所以一定要課稅」,都會判斷錯誤。
快遞貨物分四類,決定你要怎麼申報
既然講到快遞,順便把分類講完,因為它決定你要用哪一種申報方式。
進口快遞貨物分成四類:
| 類別 | 是什麼 | 完稅價格 | 申報方式 |
|---|---|---|---|
| X1 | 進口快遞文件 | — | 得採簡易申報 |
| X2 | 低價免稅快遞貨物 | 2,000 元以下 | 得採簡易申報 |
| X3 | 低價應稅快遞貨物 | 2,001 ~ 50,000 元 | 得採簡易申報 |
| X4 | 高價進口快遞貨物 | 超過 50,000 元 | 須採一般正式報單申報 |
前三類可以走簡易申報,X4 就要走正式報單。這對時間與作業成本有實際影響——正式報單的文件與程序都比簡易申報重。
💡 小提醒
另外要注意,不符合「空運快遞貨物通關辦法」規定、或涉及輸入規定的貨品,不得以簡易申報單申報。所以不是「金額在範圍內就一定能走簡易」,貨品本身的性質也是條件。
免稅的三個例外,第三個最容易中
X2 那個 2,000 元免稅,有三種情況不適用:
- ⛔ 菸酒
- ⛔ 實施關稅配額之農產品
- ⛔ 經認定次數頻繁者
前兩個很明確,多數人不會踩到。第三個才是做生意的人真正會遇到的。
「次數頻繁」有具體的定義:
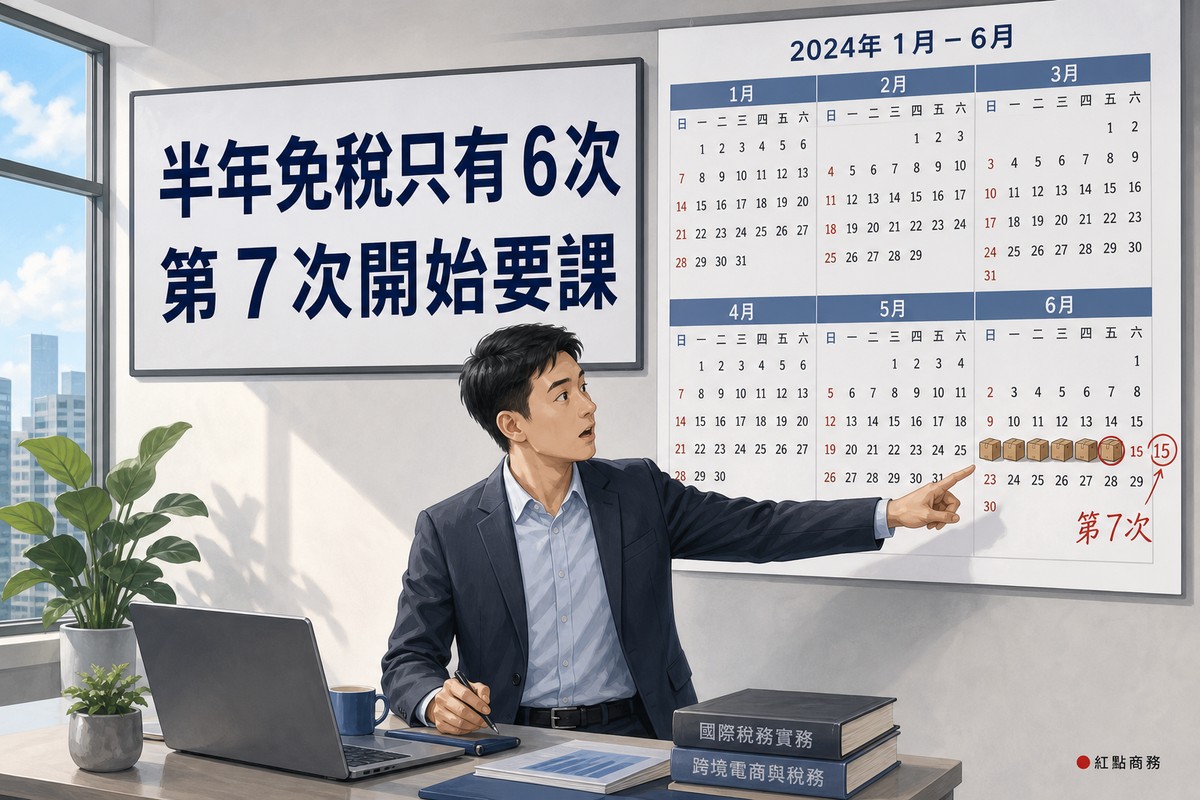
同一納稅義務人於半年度內,進口貨物適用該免稅規定放行逾 6 次者。
還有兩個細節:
- 認定的時點,以報單所載進口日期為準
- 每年 1 月 1 日及 7 月 1 日重行計算
⚠️ 注意
把這幾條合起來看,實際的意思是:上半年前 6 次可以免稅,第 7 次開始就要課;到 7 月 1 日歸零重來,下半年再給 6 次。 對一年只買幾次的個人,這個限制幾乎碰不到;但對每個月都要補貨的賣家,第二、三個月就會用完。而且這個計數是自動在跑的,不會有人提醒你「你已經用掉 5 次了」。
想靠拆單壓在 2,000 元以下?會撞到同一條
既然 2,000 元以下免稅,那把一批貨拆成好幾筆小額寄,是不是就能一直免稅?
這個想法會直接撞上「次數頻繁」那一條。
因為拆單的結果就是進口次數變多,而免稅適用的次數在半年內被限制在 6 次。拆得越細,越快用完額度,後面的每一筆都要正常課稅。
換句話說,那條次數限制存在的目的,本來就是在處理這種情形。與其花力氣拆單,不如一開始就把稅金算進成本,該走 X3 就走 X3。
💡 小提醒
如果你是有營業登記的營業人,進口時繳的營業稅在稅務上的處理,跟個人消費者是不同的——進項稅額能不能扣抵、要用什麼憑證,會影響實際的稅負。這一塊建議直接跟記帳士或國稅局確認,站上另一篇加值型營業稅怎麼算有把進項扣抵的基本邏輯說明清楚。
一般進口的免稅是看貨物類別
最後補完另一半。如果你不是走快遞,而是一般的進口報關,免稅要看的是貨物本身屬不屬於免稅類別。
依關務署的說明,免徵營業稅的情形包括國際運輸用的船舶、航空器、遠洋漁船、肥料及貴金屬製品等特定貨物,以及依關稅法第 49 條規定的特定免稅貨物、本國古物、依關稅法第 51 至 54 條規定的免稅案件(例如外銷品退貨復運進口等)。
這一套跟金額無關,只跟「這是什麼貨、為什麼進來」有關。
如果你的進口品項比較特殊,值得先去關務署查清楚它落在哪一類——因為這決定的不是省多少錢,而是整批貨要不要繳這筆稅。
做跨境電商或進出口貿易的公司,公司登記與登記地址通常也要一起安排。人在桃園一帶、正在處理公司設立與地址的安排,紅點商務中心可以協助評估。
FAQ 常見問題
進口營業稅怎麼算
公式是營業稅 =(完稅價格 + 進口稅 + 貨物稅或菸酒稅 + 菸品健康福利捐)× 5%。要注意它不是只對商品價格課 5%,而是疊在關稅與貨物稅之上計算。完整順序是:先算完稅價格 → 再算進口稅 → 再算貨物稅(如適用)→ 最後才算營業稅。
完稅價格是什麼,只算商品價格嗎
不只。完稅價格(DPV)= 離岸價格(FOB)+ 運費(F)+ 保險費(I),運費與保險費都要算進去。所以同一批貨用空運或海運,完稅價格會不同,而且後面每一層稅都跟著放大——比較運送方式的成本時要把這個效果算進來。
2,000 元以下真的免稅嗎
要看管道。那是快遞貨物的低價免稅規定:同批進口貨物完稅價格在 2,000 元以下者,免徵關稅與海關代徵之營業稅及貨物稅。但一般進口沒有金額門檻,免稅是依貨物類別與進口情形判定(關務署列有船舶航空器、肥料、貴金屬製品及關稅法第 49、51-54 條等情形)。兩套規則不要混用。
低價免稅有次數限制嗎
有,而且這是最多人不知道的。菸酒、實施關稅配額之農產品、以及「經認定次數頻繁者」不適用免稅。次數頻繁的定義是:同一納稅義務人於半年度內進口貨物適用該免稅規定放行逾 6 次;認定時點以報單所載進口日期為準,每年 1 月 1 日及 7 月 1 日重行計算。實務上就是上半年前 6 次免稅、第 7 次開始課,7 月 1 日歸零重來。
把貨拆成小單寄可以一直免稅嗎
不行,拆單會直接撞上「次數頻繁」那條。因為拆單的結果就是進口次數增加,而半年內適用免稅的次數上限是 6 次,拆得越細越快用完,之後每一筆都要正常課稅。與其拆單,不如把稅金算進成本規劃。
快遞貨物的分類是怎麼分的
依完稅價格分四類:X1 進口快遞文件、X2 低價免稅快遞貨物(2,000 元以下)、X3 低價應稅快遞貨物(2,001~50,000 元)、X4 高價進口快遞貨物(超過 50,000 元)。前三類得採簡易申報,X4 須採一般正式報單申報。另外,不符合「空運快遞貨物通關辦法」規定或涉及輸入規定的貨品,不得以簡易申報單申報。
參考資料
- 財政部關務署 —〈海關如何課徵進口貨物營業稅?〉 https://web.customs.gov.tw/singlehtml/1207?cntId=cus1_93284_1207
- 財政部關務署 —〈進口貨物應繳之稅費有那些?〉 https://web.customs.gov.tw/singlehtml/1207?cntId=cus1_93288_1207
- 財政部關務署 —〈快遞貨物〉 https://web.customs.gov.tw/singlehtml/1207?cntId=cus1_93437_1207
- 財政部關務署 —〈免稅業務〉 https://web.customs.gov.tw/singlehtml/1207?cntId=cus1_93405_1207
- 財政部關務署臺北關 —〈進口快遞貨物簡易申報應注意及配合事項〉 https://web.customs.gov.tw/taipei/singlehtml/2249?cntId=cus2_2249_2249_682
- 財政部稅務入口網 —〈網路購買國外貨物應注意事項〉 https://www.etax.nat.gov.tw/etwmain/tax-info/network-transaction-taxtation-area/consumer/oversea-online-shopping-notice
- 財政部稅務入口網 —〈網路交易應注意事項(進口)〉 https://www.etax.nat.gov.tw/etwmain/tax-info/network-transaction-taxtation-area/seller/import-notice
- 財政部主管法規共用系統 —《海關代徵營業稅稽徵作業手冊》 https://law-out.mof.gov.tw/LawContent.aspx?id=FL006098
- 財政部主管法規共用系統 —《關稅法》 https://law-out.mof.gov.tw/LawContent.aspx?id=FL006258
ℹ️ 關於本文
本文引用的稅率、計算公式、金額門檻與次數限制以查閱當日(2026 年 9 月 13 日)的公開版本為準,關稅稅率因貨品稅則而異,低價免稅門檻、快遞貨物分類級距與相關辦法可能修訂,實際請以財政部關務署與財政部稅務入口網的最新公告為準。文中的計算順序說明為一般性經驗說明,個別貨物的實際稅負取決於稅則分類、是否課徵貨物稅或菸酒稅、以及是否適用特別免稅規定,不構成個案的稅費試算或稅務建議;涉及具體報關與稅費規劃時,建議洽詢報關業者、記帳士或所在地海關確認。
林鼎鈞律師|紅點商務中心創辦人・立勤國際法律事務所桃園所主持律師
現為立勤國際法律事務所主持律師暨桃園所所長,曾任國際青年商會中華民國總會第71屆總會長、桃園律師公會副秘書長;並創辦紅點商務中心與RED SPACE,整合法律、會計與創業輔導資源,長期協助新創與中小企業處理從公司治理、股權合約到商業糾紛等各類經營難題。
郭庭佑|紅點商務中心執行長
現任紅點商務中心與RED SPACE執行長,實際負責兩地商務空間的日常營運、進駐企業服務與活動場地規劃。專精借址登記與辦公空間租賃規劃,並負責桃園三館(藝文館、點空間、經國館)的整體營運。