
作者|紅點商務中心 林鼎鈞律師・郭庭佑執行長
自己開公司、只有自己一個人的時候,會遇到一個有點錯亂的狀況:
你想保勞保,制度說你不能在自己公司保;你可能覺得健保晚點再處理,制度說你非成立投保單位不可。
同一個人、同一家公司,兩種保險給出完全相反的答案。這篇把這兩條線分開講清楚。
(如果你還在決定要開公司還是行號,那是另一個階段的問題,站上另一篇SOHO族登記,選公司還是商業有把勞健保與辦公空間一起放進去比較。這篇假設你的公司已經成立了。)
勞保:想保,但不能在自己公司保
先講結論:一人公司的負責人,依法無法在自己的公司成立勞保投保單位。
理由在身分。1 人事業代表負責人本人是「自營工作者」,而勞工保險的設計是「雇主為所屬勞工投保」——你不是自己的勞工,所以這個結構在你身上套不起來。
這件事常讓人意外,因為直覺上「我開公司了,總可以幫自己保勞保吧」。答案是不行,不是你不願意辦,是制度上沒有這條路。
⚠️ 注意
另外有一個容易被誤讀的規定:5 人(含)以下的事業單位無須自行成立投保單位。這句話講的是「普通事故保險的強制性」,不是「有員工也不用處理」——這個誤讀的代價後面會講到,是四倍罰鍰。
那負責人的勞保怎麼辦?三條路
不能在自己公司保,不代表完全沒有保障。實務上有三條路:
| 管道 | 適合誰 | 要注意 |
|---|---|---|
| 職業工會加保 | 沒有其他受僱身分的自營作業者 | 保費由本人負擔 60%、政府補助 40% |
| 在其他公司以勞工身分投保 | 本身還有一份受僱工作的人 | 以該公司的投保薪資為準 |
| 繳納國民年金 | 上述兩者都沒有的情況 | 性質與勞保不同,保障內容要分開看 |
職業工會是最常見的那條路。要注意的是負擔比例跟受僱勞工不一樣——一般受僱勞工的勞保是勞工 20%、政府 10%、雇主 70%;而透過職業工會加保的自營作業者,本人要負擔 60%,政府補助 40%。
💡 小提醒
差別的來源很直接:受僱勞工有雇主幫他扛 70%,自營作業者沒有雇主。所以同樣的投保薪資,自己保會比受僱時貴不少。這是評估要不要保的時候該先算進去的。
健保:不想保也不行,一定要成立投保單位
換到健保,規則整個反過來。
健保是強制投保制,即使是 1 人企業,也需要成立投保單位。
這裡沒有「5 人以下免辦」這種彈性,一個人的公司也一樣要成立健保投保單位。
而且有一個具體的數字要知道:負責人的最低投保級距為 42,000 元。也就是說,即使你的公司第一年沒賺錢、你自己也沒領薪水,健保的投保金額仍有一個下限。
不辦會怎樣?
如果沒有成立投保單位,日後健保署追討時,可能會被罰未繳納金額的 2~4 倍。
⚠️ 注意
這筆追討是往回算的——不是從被發現那天開始,而是回溯到應該投保卻沒投保的那段期間。公司開了三年沒辦,追討的就是那三年。所以這件事拖越久,金額越大,而且不會因為沒人通知就不存在。
保費的負擔比例(民營單位)大致是:
| 員工與眷屬 | 政府 | 公司 | |
|---|---|---|---|
| 民營 | 30% | 10% | 60% |
| 職業工會 | 60% | 40% | — |
一人公司的特別之處在於:「公司」那 60% 跟「員工」那 30%,其實都是同一個人在付。
健保有三種投保方式是不行的
這一節是整篇最該記住的部分,因為這三種方式看起來都合理、而且真的辦得到,等到被追討才知道不行。
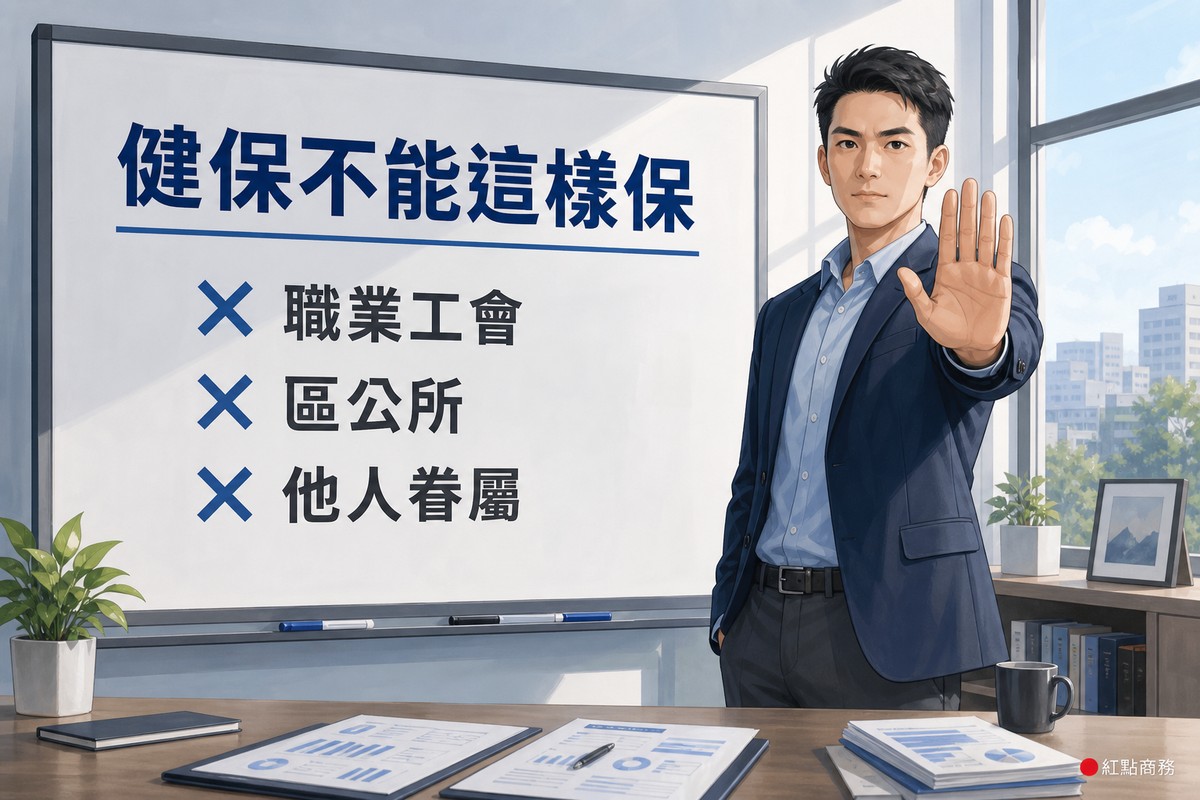
一人公司的負責人,不可以用下列三種方式投保健保:
- ⛔ 投保職業工會
- ⛔ 投保區公所
- ⛔ 以他人的眷屬身分投保
為什麼這三種特別要提?因為它們都是很自然會想到的做法:勞保既然走職業工會,健保順便一起保好像很合理;沒工作的人本來就在區公所保;配偶有工作的話掛在配偶名下當眷屬更省事。
但你的身分是「有公司的負責人」,健保上你屬於該投保單位的被保險人,用上面三種方式投保等於身分錯置。健保署查到會追討健保費。
⚠️ 注意
還有一個技術性的限制也要記住:健保的投保級距不可低於勞保、勞退等其他社會保險的投保薪資。所以如果你同時有在職業工會保勞保,兩邊的級距是互相牽動的,不能各報各的。
唯一的例外:在其他公司有勞工身分
上面講健保「一定要成立投保單位」,有一個例外:
如果負責人在其他公司以勞工身分投保健保,就可以免在自己公司成立健保投保單位。
這個例外的適用情境很具體:你白天是某公司的員工,下班後自己開了一家公司但還沒有員工。這種情況下,你的健保已經在受僱的那家公司保了,不必在自己公司再開一個投保單位。
💡 小提醒
這個例外有兩個前提要同時成立:①負責人未聘僱其他員工 ②負責人同時具有其他公司的勞工身分。一旦你開始請人,或是離開了原本那份工作,前提就不成立,要回頭處理自己公司的投保單位。這是會隨你的工作狀態變動的事,不是一次決定就永久有效。
勞退可以自願提繳,而且不計入課稅
這一項比較少人知道,但對自營作業者是實質的好處。
自營作業者依法可以在每月執行業務所得 6% 範圍內,自願提繳退休金。
關鍵在後半句:自願提繳的退休金,不計入提繳年度執行業務收入課稅。
也就是說,這筆錢一方面存進自己的勞退專戶、一方面當年度不用課稅——它同時是退休準備與節稅工具。年滿 60 歲就可以向勞保局請領新制勞工退休金。
💡 小提醒
這是自願的,不辦也沒有罰則,所以很容易就一直沒去處理。但因為它有「當年度不計入課稅」的效果,對所得穩定的一人公司負責人來說,值得跟記帳士一起算一次划不划算。
有員工之後,情況就不一樣了
前面講的都是「只有自己一個人」的情況。一旦開始請人,規則會變。
最該知道的是這條罰則:依勞工保險條例第 72 條,投保單位未為其所屬勞工辦理投保手續者,按自僱用之日起至參加保險之前一日(或勞工離職日)止應負擔之保險費金額,處四倍罰鍰。
投保薪資以多報少或以少報多者,自事實發生之日起,按其短報或多報之保險費金額,處四倍罰鍰,並追繳其溢領給付金額。
所以那句「5 人以下無須自行成立投保單位」要很小心地讀:它講的是普通事故保險的強制性,不是說你僱了人卻不用替他辦任何投保手續。
⚠️ 注意
實務上的建議很明確:僱用第一名員工時,不論時薪或月薪,宜主動成立投保單位。因為員工日後如果主張勞資權益,那筆四倍罰鍰是按整段僱用期間回推計算的,時間拖越久金額越可觀。有員工之後的投保單位成立程序與各項保險的門檻差異,牽涉的細節更多,那是另一個題目。
怎麼成立投保單位:兩個管道
最後講辦法。成立健保投保單位有兩條路:
方法一:跟公司登記一起辦。 透過經濟部的「公司與商業及有限合夥一站式線上申請作業網站」,在申請工商登記的同時,完成健保投保單位的成立。
方法二:事後單獨辦。 透過衛生福利部中央健康保險署的「網路申請成立勞健保投保單位」,以健保卡或工商憑證登入,依指示填妥資料送審,通過即完成設立。
💡 小提醒
如果你的公司還在籌備階段,方法一明顯省事——一次登入把登記與投保單位一起處理掉,不用等登記下來再跑一次。已經成立的公司就走方法二。工商憑證的申請流程站上另一篇工商憑證是什麼有說明。
公司開辦期間要同時處理的事很多,登記、稅籍、投保單位、地址常常擠在同一個月。人在桃園一帶、正在安排這些開辦事項,紅點商務中心可以協助評估登記地址與相關流程。
FAQ 常見問題
一人公司的負責人可以保自己公司的勞保嗎
不行。1 人事業的負責人本人屬於「自營工作者」,依法規定無法成立勞保投保單位。原因是勞工保險的結構是「雇主為所屬勞工投保」,而負責人不是自己的勞工。要投保勞保可以走三條路:職業工會加保、在其他公司以勞工身分投保、或繳納國民年金。
透過職業工會保勞保,保費怎麼算
自營作業者透過職業工會加保,本人負擔 60%、政府補助 40%。這跟受僱勞工的比例不同——受僱勞工是勞工 20%、政府 10%、雇主 70%。差別在於自營作業者沒有雇主幫忙分擔那 70%,所以同樣的投保薪資,自己保會明顯貴一些。
一個人的公司也一定要成立健保投保單位嗎
要。健保是強制投保制,即使是 1 人企業也需要成立投保單位,沒有「幾人以下免辦」的彈性。負責人的最低投保級距為 42,000 元(查閱當日數值)。未成立投保單位,日後健保署追討時可能被罰未繳納金額的 2~4 倍,而且是回溯整段應投保期間計算。
負責人可以用職業工會保健保嗎
不行。一人公司的負責人不可以用職業工會、區公所、或以他人眷屬身分這三種方式投保健保,否則會被健保署追討健保費。這三種方式看起來都合理也辦得到,但負責人在健保上的身分是所屬投保單位的被保險人,用那些方式屬於身分錯置。
我白天是上班族,晚上自己開公司,健保要保兩邊嗎
不用。這正是唯一的例外:負責人若在其他公司以勞工身分投保健保,可免在自己公司成立健保投保單位。但有兩個前提要同時成立:負責人未聘僱其他員工,且同時具有其他公司的勞工身分。一旦開始請人、或離開原本那份工作,前提就不成立,要回頭處理自己公司的投保單位。
一人公司負責人可以提繳勞退嗎
可以,而且有節稅效果。自營作業者依法可在每月執行業務所得 6% 範圍內自願提繳退休金,且自願提繳的部分不計入提繳年度執行業務收入課稅,年滿 60 歲可向勞保局請領新制勞工退休金。因為是自願性質、沒有罰則,很容易被忽略,但對所得穩定的負責人值得實際算一次。
參考資料
- 新創圓夢網(經濟部中小及新創企業署)—〈一人公司需要保勞健保嗎?自由工作者投保申報、內容、流程一次看!〉(2026 年 7 月 31 日;資料來源:勞動部勞工保險局、衛生福利部中央健康保險署、經濟部商業發展署一站式線上申請作業網站) https://startup.sme.gov.tw/home/modules/faq/detial.php?sId=242
- 勞動部勞工保險局 —〈勞工保險・承保業務・退保〉 https://www.bli.gov.tw/0005465.html
- 衛生福利部中央健康保險署 —〈投保單位成立與異動〉 https://www.nhi.gov.tw/ch/np-2636-1.html
ℹ️ 關於本文
本文引用的投保規定、投保級距、保險費負擔比例與罰則以查閱當日(2026 年 9 月 13 日)的公開版本為準,最低投保級距、負擔比例與相關門檻會隨主管機關公告調整,實際請以勞動部勞工保險局、衛生福利部中央健康保險署的最新規定為準。文中說明屬一般性經驗說明,個別情形會因是否另有受僱身分、有無聘僱員工、所得結構與投保薪資而有差異,不構成個案的投保或稅務建議;實際投保方式、級距選擇與勞退提繳的效益,建議洽詢勞保局、健保署或記帳士、會計師確認。
林鼎鈞律師|紅點商務中心創辦人・立勤國際法律事務所桃園所主持律師
現為立勤國際法律事務所主持律師暨桃園所所長,曾任國際青年商會中華民國總會第71屆總會長、桃園律師公會副秘書長;並創辦紅點商務中心與RED SPACE,整合法律、會計與創業輔導資源,長期協助新創與中小企業處理從公司治理、股權合約到商業糾紛等各類經營難題。
郭庭佑|紅點商務中心執行長
現任紅點商務中心與RED SPACE執行長,實際負責兩地商務空間的日常營運、進駐企業服務與活動場地規劃。專精借址登記與辦公空間租賃規劃,並負責桃園三館(藝文館、點空間、經國館)的整體營運。