
作者|紅點商務中心 林鼎鈞律師・郭庭佑執行長
問公司老闆「什麼時候要報稅」,多數人會回答五月。
五月確實是一個大節點,但它既不是唯一一個,也不是最擠的那一個。
實際上公司一整年有五個固定的稅務時間點,而其中壓力最集中的,是一月底到二月十日那十天——多數人根本不知道那段有事要做。
這篇把它們畫在同一條時間軸上。
(營所稅本身的稅率怎麼算、課稅所得額怎麼定、申報方式有哪幾種,站上另一篇公司營所稅有完整說明,這篇不重複,只談時間點。)
先分清楚兩套時鐘
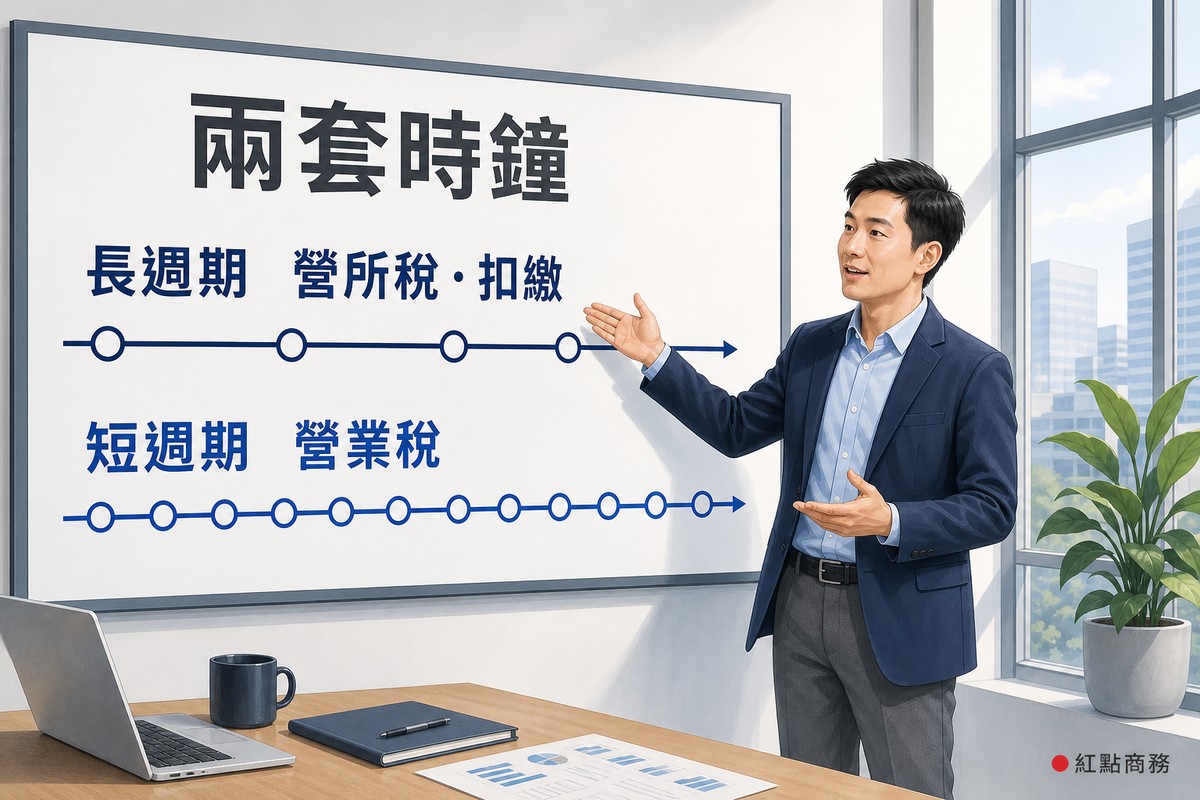
公司的稅務節奏之所以讓人混亂,是因為它其實是兩套週期不同的時鐘疊在一起:
| 週期 | 包含 | |
|---|---|---|
| 短週期 | 雙月 | 營業稅 |
| 長週期 | 年度 | 營所稅(結算、暫繳、未分配盈餘)、扣繳 |
短週期的特徵是頻繁但單純——每兩個月一次,做的事情一樣。 長週期的特徵是次數少但每次都不同——一月做扣繳、五月做結算、九月做暫繳,內容完全不一樣。
把兩套疊在一起看,就會發現某幾個月會同時有事。
一月底:扣繳憑單要彙報給稽徵機關
這是第一個時間點,也是最多人不知道的。
依規定,扣繳義務人應於每年 1 月底前,將上一年內扣繳各納稅義務人之稅款數額開具扣繳憑單,彙報所轄稽徵機關查核。
誰是扣繳義務人?只要公司有付薪資、租金、執行業務報酬這類要扣繳的款項,就有這個義務。也就是說,只要你有員工、或有租辦公室,一月底這件事就跟你有關。
⚠️ 注意
這件事之所以常被漏掉,是因為它不叫「報稅」——它報的不是公司自己要繳多少,而是「我去年替哪些人扣了多少稅」。心理上很容易被歸類成「行政雜務」,等到想起來的時候已經過期。
💡 小提醒
法定截止日遇假日會依法展延。例如 114 年度的申報,因為法定截止日 1 月 31 日適逢星期六,依法展延到 115 年 2 月 2 日。所以每年的實際截止日會有一兩天的差異,以財政部當年度公告為準。
二月十日:扣繳憑單要填發給當事人
第二個時間點緊接在後,而且它跟第一個是不同的動作。
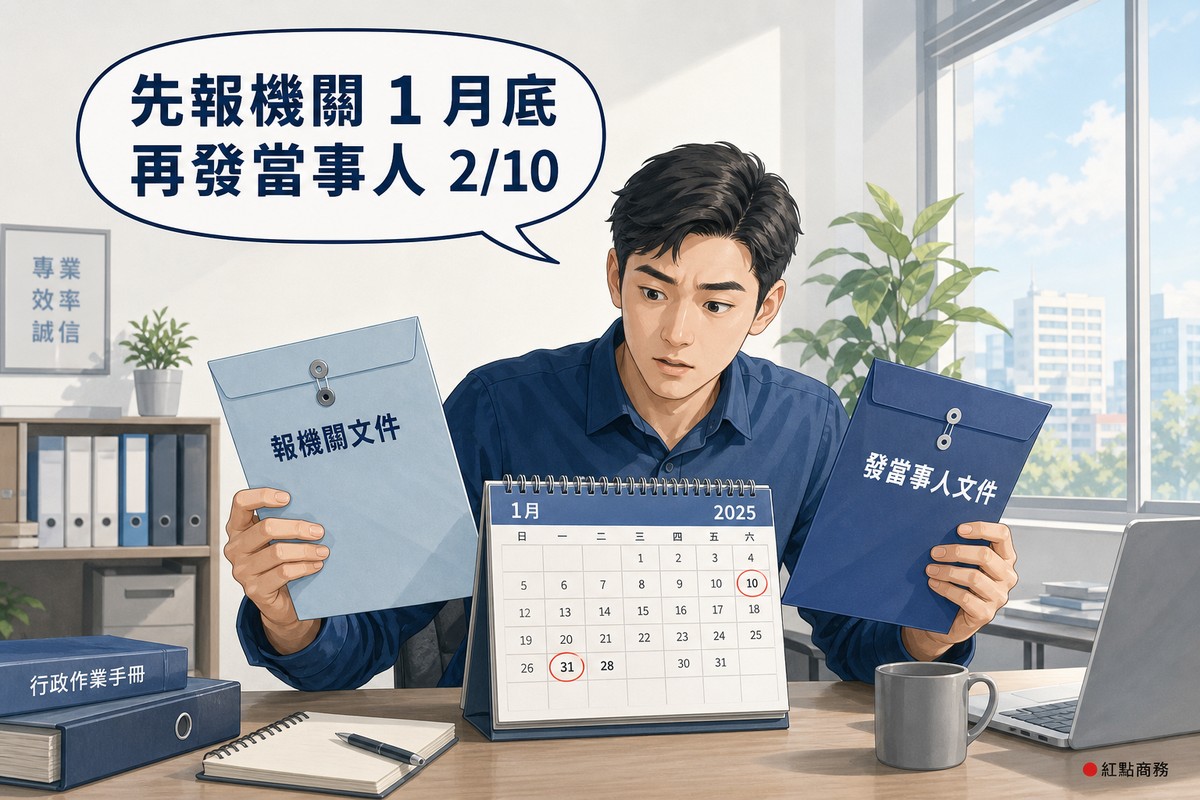
扣繳義務人應於 2 月 10 日前,將扣繳憑單填發納稅義務人。
拆開來看這兩件事的差別:
| 日期 | 對象 | 動作 |
|---|---|---|
| 1 月底前 | 所轄稽徵機關 | 彙報扣繳憑單供查核 |
| 2 月 10 日前 | 納稅義務人(員工、房東等) | 填發扣繳憑單 |
先對機關、再對當事人,中間只有十天。
⚠️ 注意
這個順序有實際意義:你的員工要拿到扣繳憑單,才能在五月報自己的綜所稅。所以二月十日這個期限不只是行政義務,它直接影響別人能不能準時報稅。實務上這兩件事通常一起做,但期限是分開的。
雙月的那條線:營業稅
短週期這條線比較單純。
一般營業人的營業稅是雙月申報,申報期在奇數月。這條線一年跑六次,節奏固定。
營業稅的申報期別怎麼算、沒有銷售額要不要報、逾期會怎樣,站上另一篇營業稅申報時間是什麼時候寫得比較完整,這裡不重複。
💡 小提醒
要注意的是營業稅這條線跟長週期那幾個時間點會重疊——一月、五月、九月都是奇數月,所以那三個月同時有營業稅要報。這也是為什麼那幾個月特別忙。
五月:其實同時在做兩件事
五月是大家最有印象的節點,但多數人只想到一件事。
實際上營利事業在五月要做兩件:
- 營利事業所得稅結算申報:5 月 1 日至 5 月 31 日
- 未分配盈餘申報:併同結算申報一起辦理(就上一年度的未分配盈餘)
也就是說,五月處理的是兩個不同年度的事:結算申報處理的是剛結束的那個年度,未分配盈餘申報處理的是再前一個年度。
⚠️ 注意
「五月報稅」這個印象來自個人綜所稅,但公司的五月是兩件事併在一起。如果只準備了結算申報的資料,未分配盈餘那一塊會臨時補得很趕。未分配盈餘為什麼要加徵、怎麼算,站上另一篇公司營所稅有說明。
九月:最常被漏掉的那一次
最後一個時間點在九月。
會計年度採曆年制的營利事業,應自每年 9 月 1 日起至 9 月 30 日止辦理暫繳申報。
暫繳是依上一年度的應納營所稅,預先繳納一部分——它不是額外的稅,是把隔年五月要繳的錢先繳一些,隔年結算時多退少補。
這一次最常被漏掉,理由跟一月底那次類似:
- 它不在「報稅季」的印象裡
- 金額是從去年推算的,感覺跟今年的生意無關
- 沒有人會提醒你
💡 小提醒
剛成立的公司第一年通常還沒有「上年度應納稅額」可以推算,處理方式會不同,實際情形建議向國稅局或記帳專業人員確認。
全年時間軸一張表
把五個時間點放在一起:
| 時間 | 要做什麼 | 週期 |
|---|---|---|
| 1 月底前 | 扣繳憑單彙報稽徵機關 | 年度 |
| 2 月 10 日前 | 扣繳憑單填發納稅義務人 | 年度 |
| 5 月 1~31 日 | 營所稅結算申報 + 未分配盈餘申報 | 年度 |
| 9 月 1~30 日 | 營所稅暫繳申報 | 年度 |
| 奇數月 | 營業稅申報 | 雙月 |
看這張表會發現:一月、五月、九月這三個月,長週期與短週期會撞在一起——既要處理年度的事,又有營業稅要報。
⚠️ 注意
建議做的一件小事:把這五個時間點在年初就排進行事曆,並各自提前兩週設提醒。 理由很實際——這五件事裡有三件(一月底、二月十日、九月)不會有人通知你,而且都不叫「報稅」,很容易在忙碌中滑過去。法定截止日遇假日會依法展延,當年度的確切日期以財政部公告為準。
公司設立初期要同時建立的行政節奏不只報稅,登記、投保、帳務憑證都在同一段時間。人在桃園一帶、正在安排公司設立與相關事項,紅點商務中心可以協助評估登記地址與資源對接。
FAQ 常見問題
公司一年要報幾次稅
固定的時間點有五個:1 月底前扣繳憑單彙報稽徵機關、2 月 10 日前扣繳憑單填發納稅義務人、5 月 1 日至 31 日營所稅結算申報(併同未分配盈餘申報)、9 月 1 日至 30 日營所稅暫繳申報,以及奇數月的營業稅雙月申報。其中一月、五月、九月會同時有年度與雙月的事情。
扣繳憑單什麼時候要申報
有兩個日期,而且是不同的動作。扣繳義務人應於每年 1 月底前,將上一年內扣繳各納稅義務人之稅款數額開具扣繳憑單,彙報所轄稽徵機關查核;並應於 2 月 10 日前,將扣繳憑單填發納稅義務人。先對機關、再對當事人,中間只有十天。 法定截止日遇假日依法展延。
只要有員工就要辦扣繳申報嗎
只要公司有支付薪資、租金、執行業務報酬這類應扣繳的款項,就是扣繳義務人,就有這項義務。所以有員工、或有承租辦公室支付租金的公司,一月底這件事都跟你有關。這件事常被漏掉,因為它報的不是公司自己要繳多少,而是「去年替哪些人扣了多少稅」。
營所稅暫繳是什麼時候
會計年度採曆年制者,應自每年 9 月 1 日起至 9 月 30 日止辦理暫繳申報。暫繳是依上一年度的應納營所稅預先繳納一部分,隔年五月結算時多退少補,不是額外的稅。這一次最常被漏掉,因為它不在「報稅季」的印象裡、金額又是從去年推算的。
五月除了結算申報還要做什麼
還要辦未分配盈餘申報。營利事業在辦理各年度營所稅結算申報時,併同辦理上一年度未分配盈餘的申報。也就是說五月處理的是兩個不同年度的事——結算申報處理剛結束的年度,未分配盈餘申報處理再前一個年度。只準備結算資料的話,未分配盈餘那塊會臨時很趕。
這些日期每年都一樣嗎
大致相同,但法定截止日遇假日會依法展延,所以實際日期每年可能差一兩天。例如 114 年度各類所得扣(免)繳憑單申報,因法定截止日 1 月 31 日適逢星期六,依法展延至 115 年 2 月 2 日。當年度的確切日期,請以財政部公告為準。
參考資料
- 財政部全球資訊網 —〈114年度營利事業所得稅暫繳申報自114年9月1日起,請多利用網路辦理〉 https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=7ba73ba1e4bd4e2897081d7e8af5db57
- 財政部全球資訊網 —〈114年度各類所得扣(免)繳憑單申報期限至115年2月2日止〉 https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=da8603e42e6f482a8e1931fef94060f0
- 財政部全球資訊網 —〈115年1月起扣繳申報期已開跑,提醒「扣繳義務人」應正確填列〉 https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=0066507efe054d58a33333755897376d
- 財政部賦稅署 —〈扣繳義務人代扣稅款後應於何時向公庫繳納?何時申報及填發扣(免)繳憑單?〉 https://www.dot.gov.tw/singlehtml/ch_53?cntId=497d52eb24d14619bc914f7cd0f27b47
- 財政部稅務入口網 —〈應辦理暫繳的營利事業應於何時辦理暫繳申報?可否申請延期申報?〉 https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/profit-seeking-enterprise-income-tax/provisional-income-tax-return/EMWbE6O
- 財政部臺北國稅局 —〈扣繳申報專區・申報作業〉 https://www.ntbt.gov.tw/singlehtml/e374f0218452483d93c89006f4842798?cntId=e0ba60ef007545fbbd9dd3310254efb3
ℹ️ 關於本文
本文引用的申報期間以查閱當日(2026 年 9 月 13 日)的公開版本為準。文中刻意不寫死某一年的確切日期——法定截止日遇假日會依法展延,實際日期每年可能不同,請以財政部當年度公告為準。文中整理的時間軸為一般營利事業(會計年度採曆年制)的常見情形,個別公司的申報義務會因組織型態、是否為小規模營業人、有無扣繳事項與會計年度起訖而不同,且尚有二代健保補充保費等其他繳納義務未納入本表。本文屬一般性經驗說明,不構成稅務建議;實際申報時程與義務範圍,建議洽詢記帳士、會計師或所在地國稅局確認。
林鼎鈞律師|紅點商務中心創辦人・立勤國際法律事務所桃園所主持律師
現為立勤國際法律事務所主持律師暨桃園所所長,曾任國際青年商會中華民國總會第71屆總會長、桃園律師公會副秘書長;並創辦紅點商務中心與RED SPACE,整合法律、會計與創業輔導資源,長期協助新創與中小企業處理從公司治理、股權合約到商業糾紛等各類經營難題。
郭庭佑|紅點商務中心執行長
現任紅點商務中心與RED SPACE執行長,實際負責兩地商務空間的日常營運、進駐企業服務與活動場地規劃。專精借址登記與辦公空間租賃規劃,並負責桃園三館(藝文館、點空間、經國館)的整體營運。