
作者|紅點商務中心 林鼎鈞律師・郭庭佑執行長
問十個剛開公司的人「營所稅什麼時候報」,大概九個會回答五月。
這個答案只對了三分之一。
營利事業所得稅在一年裡其實有三個時間點要處理,其中一個在九月,而且它會直接影響你隔年五月要補多少錢。這篇把時間軸、算法、還有那個很多人不知道的「天花板條款」講清楚。
先分清楚營所稅跟營業稅不是同一種稅
開公司要繳的稅不只一種,最常被混在一起的就是這兩個:
| 營業稅 | 營利事業所得稅(營所稅) | |
|---|---|---|
| 課什麼 | 銷售行為 | 一整年賺的錢 |
| 多久一次 | 每兩個月(雙月申報) | 一年一次結算 |
| 有沒有賺錢都要報嗎 | 要,沒銷售額也要報 | 要辦結算申報 |
| 稅率 | 一般 5% | 20%(有級距與但書) |
簡單的記法:營業稅看的是「你賣了多少」,營所稅看的是「你最後剩下多少」。一家公司可能營業額很高但沒賺錢,那營業稅照繳、營所稅可能不用繳。
站上關於營業稅的部分另有專文:營業稅申報時間是什麼時候講申報期別,加值型營業稅怎麼算講計算方式。這篇只處理營所稅。
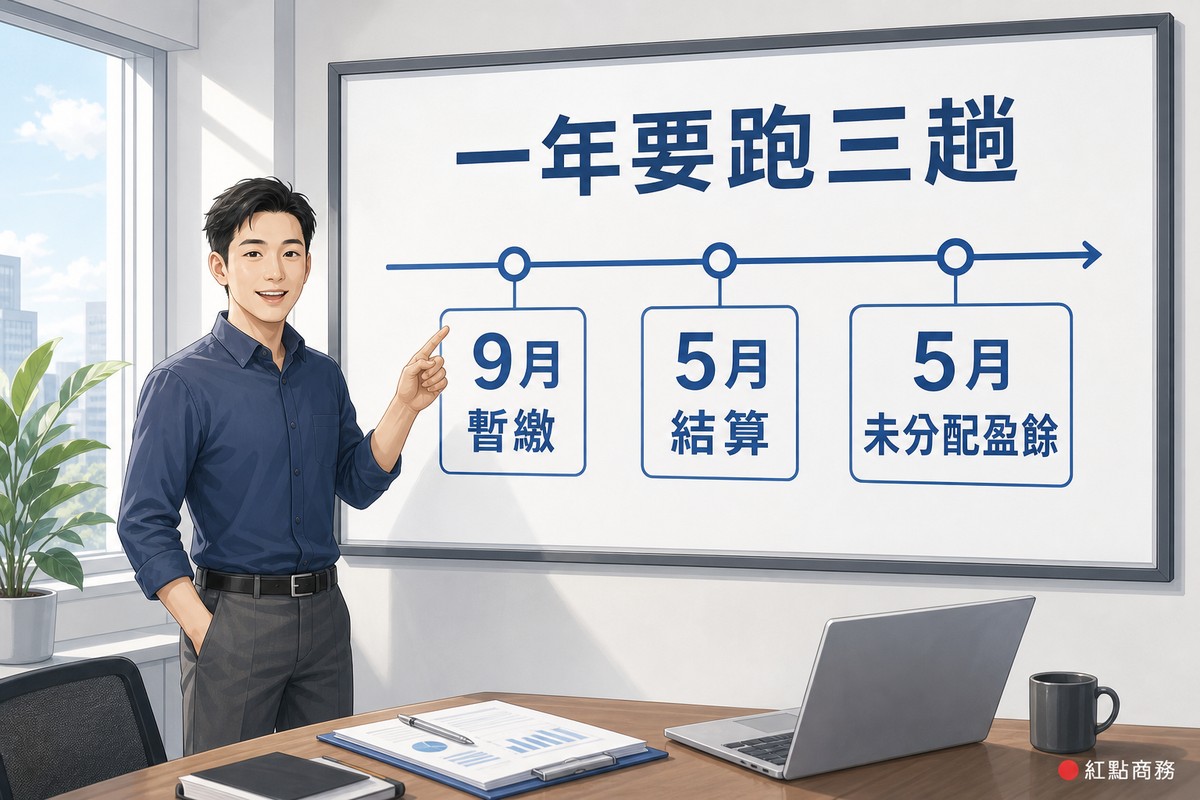
一年三個時間點:9 月暫繳、5 月結算、5 月未分配盈餘
這是整篇最該記住的一張表。
| 時間 | 要做什麼 | 內容 |
|---|---|---|
| 每年 9 月 | 暫繳申報 | 依上一年度的應納營所稅,預繳二分之一 |
| 隔年 5/1~5/31 | 結算申報 | 申報上一年度的所得額,多退少補 |
| 同一個 5 月 | 未分配盈餘申報 | 就上一年度的未分配盈餘,加徵 5% |
用時間順序講一次會更清楚:
假設你的公司採曆年制(1 月到 12 月為一個會計年度)。
- 2026 年 9 月:依 2025 年度的應納營所稅,先預繳一半。這筆錢不是額外的稅,是把隔年要繳的錢先繳一部分。
- 2027 年 5 月 1 日到 5 月 31 日:辦理 2026 年度的結算申報。算出實際該繳多少,扣掉去年九月已經暫繳的,多退少補。
- 同一時間:併同辦理 2025 年度的未分配盈餘申報。
⚠️ 注意
九月那一趟最容易被漏掉,因為它不叫「報稅」,而且金額是從去年推算的,感覺上跟今年的生意無關。但它是法定程序,漏了會有滯納問題。剛成立的公司第一年通常還沒有「上年度應納稅額」可以推算,狀況會不同,實際請向國稅局或記帳專業人員確認。
怎麼算?先算課稅所得額,再看級距
計算的起點不是營業額,是課稅所得額。
公式是這樣:
課稅所得額 =(本業收入 + 業外收入)-(營業成本 + 營業費用)
也就是把收進來的錢扣掉花出去的、經稅法認可的成本與費用,剩下的那個數字才是課稅基礎。營業額一千萬但成本費用九百五十萬,課稅所得額就是五十萬,不是一千萬。
算出課稅所得額之後,才看級距:
| 課稅所得額 | 怎麼課 |
|---|---|
| 12 萬元以下 | 免徵 |
| 超過 12 萬元 | 按 20% 課徵 |
依財政部稅務入口網,自 109 年度起,營利事業課稅所得額超過 12 萬元者,就其全部課稅所得額課徵 20%。
注意那句「全部課稅所得額」——它不是只對超過 12 萬的部分課 20%,是整筆都算。所以 12 萬這條線不是扣除額,是門檻。
但這樣會產生一個問題:剛好踩過 12 萬的公司,稅會不會跳太兇?下一節就是在處理這件事。
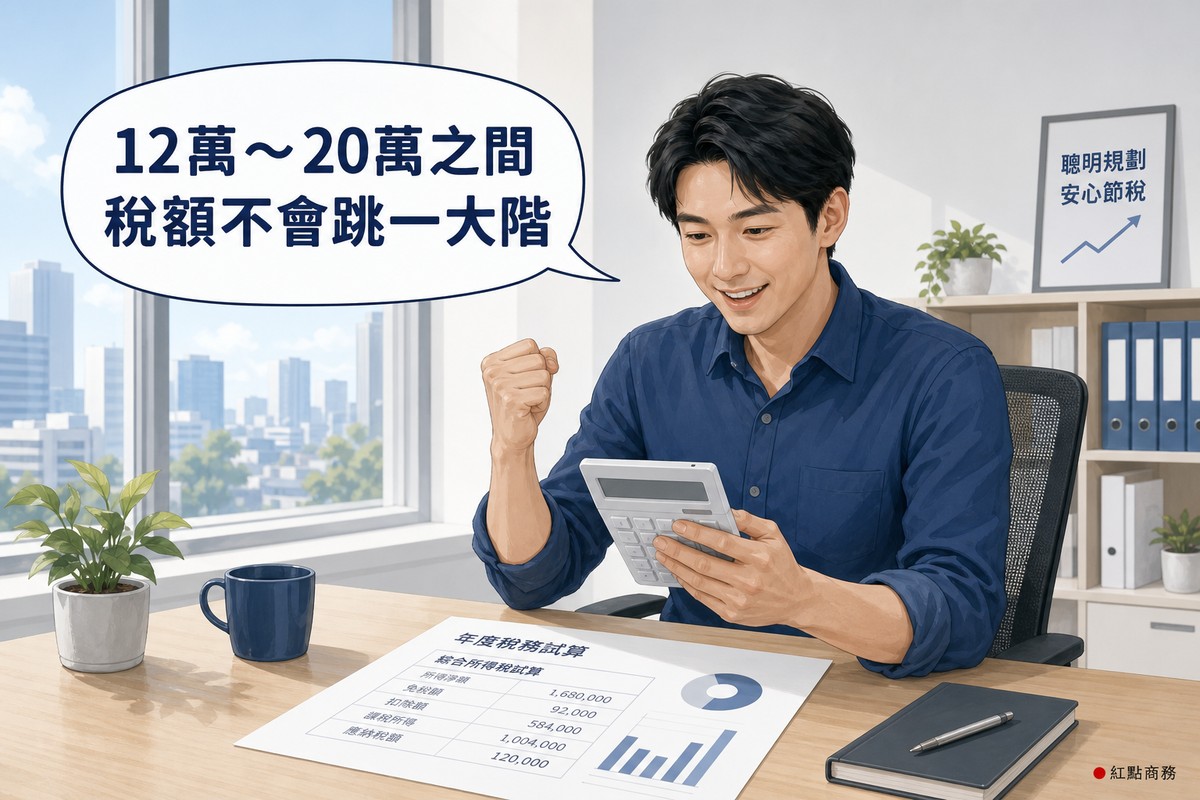
12 萬到 20 萬之間,有一個天花板條款
如果只看上一節,會得出一個奇怪的結論:課稅所得額 12 萬免稅,12 萬零一塊要繳 24,000 元。多賺一塊錢,多繳兩萬四。
稅法有一個但書在擋這件事:
應納稅額不得超過課稅所得額超過 12 萬元部分之半數。
實際效果是,在 12 萬到 20 萬這個區間,稅額 =(課稅所得額 - 12 萬)÷ 2。
舉幾個數字看就很清楚:
| 課稅所得額 | 按 20% 算 | 天花板(超過12萬部分的半數) | 實際要繳 |
|---|---|---|---|
| 12 萬 | — | — | 0(免徵) |
| 14 萬 | 28,000 | (14萬-12萬)÷2 = 10,000 | 10,000 |
| 16 萬 | 32,000 | (16萬-12萬)÷2 = 20,000 | 20,000 |
| 20 萬 | 40,000 | (20萬-12萬)÷2 = 40,000 | 40,000(兩者相同) |
| 24 萬 | 48,000 | (24萬-12萬)÷2 = 60,000 | 48,000(回到 20%) |
看得出來:20 萬是交會點。所得額到 20 萬時,兩種算法剛好一樣;超過 20 萬之後,天花板就高於 20% 的算法,不再發生作用,實際上就是單純的 20%。
💡 小提醒
所以這個但書真正保護的是課稅所得額落在 12 萬到 20 萬之間的小公司——它讓稅負是平滑爬上去的,而不是跨過門檻就跳一大階。規模再大一點就跟這條沒關係了。
申報方式有四種,選哪一種差很多
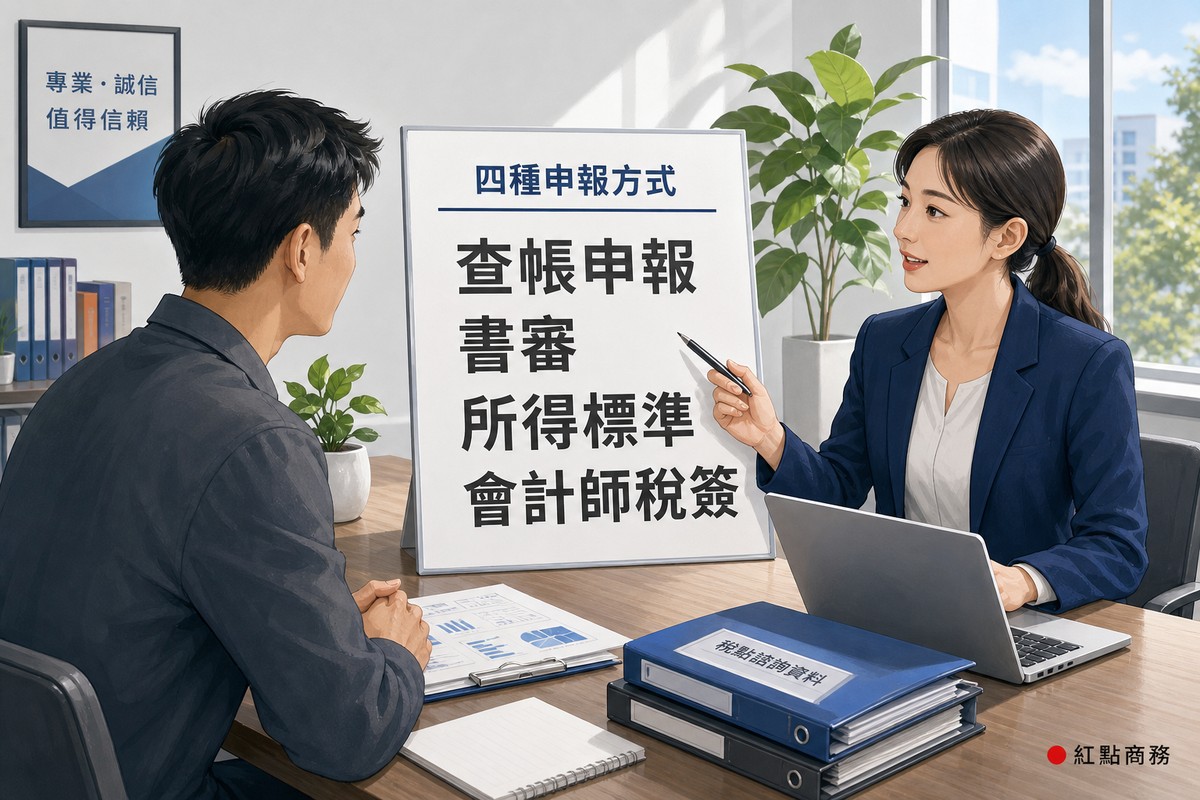
營所稅不是只有一種報法。常見的有四種:
| 方式 | 大致意思 |
|---|---|
| 查帳申報 | 依實際帳載數字申報,最忠實反映真實損益 |
| 擴大書面審核(書審) | 依主管機關公告的純益率自行調整申報,程序較簡便 |
| 所得標準(同業利潤標準) | 依同業利潤標準核定 |
| 會計師稅務簽證(稅簽) | 委託會計師查核簽證申報,有其適用門檻與效益 |
選哪一種不是純粹的偏好問題——它牽涉到帳務是否健全、實際純益率高低、以及被查核的機率與成本。實際純益率低於書審純益率的公司,用查帳申報可能比較有利;帳務不夠完整的,書審相對安全。
⚠️ 注意
這一節只是讓你知道「有選擇」,不是建議你自己挑。四種方式的適用條件、門檻與利弊差異不小,而且一旦選定,當年度的申報邏輯就固定了。實際採哪一種,建議跟記帳士或會計師一起看過帳再決定。至於會計師簽證本身的種類與費用邏輯,站上另一篇會計師簽證收費標準多少有拆解。
未分配盈餘為什麼要加徵 5%
這是五月那一趟裡的第二件事,也是很多人第一次看到會愣住的項目。
營利事業原則上應於所得年度辦理結算申報的次年 5 月 1 日至 5 月 31 日,辦理該年度未分配盈餘的申報,也就是在辦理各年度營所稅結算申報時,併同辦理上一年度未分配盈餘的申報;未分配盈餘按 5% 加徵營所稅。
為什麼要加徵?
制度的邏輯是:公司賺了錢,如果分配給股東,股東要繳綜合所得稅;如果把盈餘留在公司裡不分配,那筆錢就暫時課不到股東那一層的稅。加徵 5% 是在平衡這件事——不是懲罰,是讓「留在公司」與「分配出去」之間不要有太大的稅負落差。
💡 小提醒
這也代表盈餘要不要分配,是一個有稅務後果的決定,不是單純看公司帳上想不想留錢。站上另一篇公司盈餘分配講的是分配前要過哪幾道關卡,可以跟這一節搭著看。
獨資、合夥為什麼不用繳營所稅
如果你身邊有開行號的朋友,可能會聽到「我沒在繳營所稅」——那不是他逃稅,是制度真的不同。
自 107 年度起,獨資、合夥組織的營利事業免徵營利事業所得稅,但事業盈餘仍是資本主或合夥人的營利所得,要併入個人綜合所得稅申報。一般的獨資合夥仍要辦結算申報,只是不必計算及繳納;小規模的獨資合夥則不用辦結算申報,由稽徵機關依營業稅銷售額核定營利所得,再併入個人綜所稅。
所以差別不是「有沒有課稅」,是在哪一層課:
| 事業這一層 | 個人那一層 | |
|---|---|---|
| 公司 | 課 20% 營所稅 | 股利再課股東 |
| 獨資、合夥 | 免徵 | 盈餘全數併入個人綜所稅,用累進稅率 |
哪一種划算沒有標準答案,要看獲利規模與負責人的綜所稅級距——獲利小的時候獨資合夥通常單純,獲利大到綜所稅級距爬高之後,公司那條路就開始有優勢。站上另一篇公司行號怎麼選有把兩者的稅務交叉點整理出來。
(順帶一提,有限合夥雖然名字有「合夥」,稅上卻是比照營利事業課營所稅的,跟獨資合夥完全相反,不要混在一起。)
剛設立的公司,第一年要注意什麼
新公司的第一年,狀況跟已經營運多年的公司不一樣:
- 暫繳的基礎不同:暫繳是依「上一年度應納營所稅」推算的,剛成立的公司沒有上年度數字,處理方式會不同,別直接套用一半的算法。
- 帳要從第一天開始記:營所稅算的是課稅所得額,而課稅所得額要靠帳與憑證撐起來。開業第一個月就把憑證收好,遠比五月前才補來得省事。
- 申報方式要先想過:不同的申報方式對帳務完整度的要求不同,第一年就決定好,帳才會朝那個方向記。
- 不要把營業稅的節奏套到營所稅:營業稅是雙月的、營所稅是年度的,兩套節奏不同,行事曆要分開標。
公司設立之後接著要處理的行政事項不只稅,登記、帳戶、地址都要一起排——站上另一篇公司登記核准函不是終點整理了核准後同時開始跑的幾條期限。如果連登記地址都還在安排中,人在桃園一帶的話,紅點商務中心可以協助評估登記地址與收信的實務安排。
FAQ 常見問題
公司營所稅什麼時候要報
一年有三個時間點:每年 9 月辦暫繳申報(依上一年度應納營所稅預繳二分之一);隔年 5 月 1 日至 5 月 31 日辦結算申報(申報上一年度所得額,多退少補);同一個 5 月併同辦理上一年度的未分配盈餘申報。多數人只記得五月那一次,九月那一趟最常被漏掉。
營所稅稅率是多少
課稅所得額 12 萬元以下免徵;超過 12 萬元者,就其全部課稅所得額按 20% 課徵(自 109 年度起)。但另有一個天花板但書:應納稅額不得超過課稅所得額超過 12 萬元部分之半數,所以在 12 萬到 20 萬這個區間,實際稅額是(課稅所得額-12萬)÷2,到 20 萬時兩種算法交會,超過之後就是單純的 20%。
課稅所得額怎麼算
課稅所得額 =(本業收入+業外收入)-(營業成本+營業費用)。起點不是營業額,而是收入扣掉稅法認可的成本與費用之後剩下的數字。所以營業額很高但成本費用也高的公司,課稅所得額可能很小甚至為負。
未分配盈餘為什麼要加徵 5%
因為盈餘如果分配給股東,股東要繳綜合所得稅;留在公司不分配,就暫時課不到股東那一層。加徵 5% 是在平衡兩者的稅負落差。程序上是於次年 5 月併同營所稅結算申報一起辦理,就上一年度的未分配盈餘加徵。
行號為什麼不用繳營所稅
自 107 年度起,獨資、合夥組織的營利事業免徵營所稅,但盈餘仍是資本主或合夥人的營利所得,要併入個人綜合所得稅申報。一般獨資合夥仍須辦結算申報、只是不必計算及繳納;小規模的則不用辦結算申報,由稽徵機關依營業稅銷售額核定。差別不是有沒有課稅,是課在事業層還是個人層。
營所稅有哪幾種申報方式
常見四種:查帳申報、擴大書面審核(書審)、所得標準、會計師稅務簽證(稅簽)。選擇牽涉到帳務健全度、實際純益率高低、以及查核的機率與成本,各有適用條件與門檻。實務上建議跟記帳士或會計師一起看過帳務狀況再決定,不要只憑程序簡便與否挑。
參考資料
- 財政部稅務入口網 —〈營利事業所得稅的稅率規定如何?〉 https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/profit-seeking-enterprise-income-tax/file-payment/62nOrYR
- 財政部稅務入口網 —〈營利事業應於何時辦理未分配盈餘申報?〉 https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/profit-seeking-enterprise-income-tax/undistributed-surplus-earnings/PQgaPeV
- 財政部稅務入口網 —〈我國實施兩稅合一為何另對未分配盈餘加徵營利事業所得稅?〉 https://www.etax.nat.gov.tw/etwmain/tax-info/understanding/tax-q-and-a/national/profit-seeking-enterprise-income-tax/undistributed-surplus-earnings/Wkn8e1Y
- 財政部稅務入口網 —〈新創事業應於何時辦理營利事業所得稅結算申報?〉 https://www.etax.nat.gov.tw/etwmain/tax-info/innotative-tax-e-reference/filing/individual-income-tax-return/OgZA6oO
- 財政部高雄國稅局 —〈營利事業所得稅結算申報及未分配盈餘申報〉 https://www.ntbk.gov.tw/singlehtml/efe9560f93c645f98d4de77dd37294c4?cntId=b05b8d738a604d67b220e40079de9284
- 財政部高雄國稅局 —〈營利事業所得稅〉 https://www.ntbk.gov.tw/multiplehtml/e9b5611e57d541e68689004b52a6742e
- 經濟部中小及新創企業署新創圓夢網 —〈營所稅申報方式有哪些?〉 https://startup.sme.gov.tw/home/modules/infopack/detail/?sId=130
- 經濟部中小及新創企業署新創圓夢網 —〈創業繳哪些稅?營業稅、營所稅、未分配盈餘稅計算與申報〉 https://startup.sme.gov.tw/home/modules/infopack/detail/?sId=109
- 財政部全球資訊網 —〈獨資或合夥營利事業的盈餘應併入個人綜合所得稅申報營利所得〉 https://www.mof.gov.tw/singlehtml/384fb3077bb349ea973e7fc6f13b6974?cntId=6666c50b2d9446598c8d3cf5be2f7b50
ℹ️ 關於本文
本文引用的稅制規定與申報期限以查閱當日(2026 年 9 月 13 日)的公開版本為準,稅率、級距、起徵額、加徵比例與申報方式的適用條件可能修訂,實際請以財政部稅務入口網及所在地國稅局的最新公告為準。文中的計算示例僅為說明級距與但書的運作方式,未涵蓋各項稅額減免、投資抵減、虧損扣除與基本稅額等因素,不等於個別公司的實際應納稅額。文中說明屬一般性經驗說明,不構成稅務建議;涉及申報方式選擇與實際稅負試算時,建議洽詢會計師、記帳士或所在地國稅局確認。
林鼎鈞律師|紅點商務中心創辦人・立勤國際法律事務所桃園所主持律師
現為立勤國際法律事務所主持律師暨桃園所所長,曾任國際青年商會中華民國總會第71屆總會長、桃園律師公會副秘書長;並創辦紅點商務中心與RED SPACE,整合法律、會計與創業輔導資源,長期協助新創與中小企業處理從公司治理、股權合約到商業糾紛等各類經營難題。
郭庭佑|紅點商務中心執行長
現任紅點商務中心與RED SPACE執行長,實際負責兩地商務空間的日常營運、進駐企業服務與活動場地規劃。專精借址登記與辦公空間租賃規劃,並負責桃園三館(藝文館、點空間、經國館)的整體營運。