
作者|紅點商務中心 林鼎鈞律師・郭庭佑執行長
投資人點頭了,金額也談好了。很多創辦人以為,接下來就是等對方匯款。
實際上,匯款只是中間的一步。新創投資的錢要變成投資人手上的股份,中間隔著章程、董事會決議、會計師驗資和一次變更登記。這幾關有任何一關卡住,錢可能進不來,或者進來了卻登記不上去。
這篇從公司這一邊看新創投資:錢從哪裡來、可以用哪幾種形式進公司、每一種對應《公司法》哪幾條,以及見投資人之前,公司該先把哪些文件整理好。法條都出自全國法規資料庫,查閱日期是 2026 年 10 月 9 日。
新創投資是什麼:投資人拿錢換股權,不是借款也不是補助
新創投資,指的是投資人把資金投進設立不久、還沒公開發行的新創公司,換取公司的股權,或是未來取得股權的權利。媒體常說的「潛力新創」,就是被投資人看好、拿到這類資金的早期公司。
它跟另外兩種常見的創業資金很不一樣。用開店來比喻:貸款像跟銀行借錢開店,生意好壞都要還;補助像政府贊助你辦一場活動,辦完要交收據核銷;投資則是有人出錢變成你的合夥人,店賺錢他分得到,店收掉他的錢也回不來。
| 資金類型 | 出錢的人拿到什麼 | 要不要還 | 公司這邊要做的事 |
|---|---|---|---|
| 貸款 | 利息 | 要,連本帶利 | 依約還款 |
| 補助 | 計畫成果 | 原則上不用,但要照計畫執行並核銷 | 執行計畫、交憑證 |
| 投資 | 股權,或未來換股的權利 | 不用還,但股權分出去了 | 增資、發股份、辦變更登記 |
這塊市場有多大?經濟部中小及新創企業署 2026 年 9 月 30 日發布的臺灣新創投資趨勢年報新聞稿指出,2025 年臺灣新創投資規模是 27.74 億美元,共 555 件交易,平均每件交易金額在 500 萬美元左右。其中 AI 領域募資金額 5.69 億美元,比前一年成長近 8 成;半導體領域成長逾 7 成,達 4.42 億美元。資料由臺灣新創資訊平台 FINDIT 統整。
同一份年報,媒體看的是另一面。根據工商時報 2026 年 10 月 1 日的報導,2025 年的投資金額與件數都比前一年少,錢往 AI 與半導體集中。細節以年報本身為準。
這些數字是整個市場的總量,平均值會被少數大案子拉高,不代表一般早期團隊拿得到的金額。對剛起步的公司來說,更實際的是兩個問題:錢從誰那裡來,用什麼形式進來。
新創投資的錢從哪裡來:天使、創投、企業創投與國發基金
願意投新創的錢,大致有四種來源。
天使投資人是用自己的錢投早期公司的個人,通常是創業成功的前輩,或熟悉某個產業的人。
創投的全名是創業投資事業。它先向出資人募一筆錢,成立創業投資基金,再由專業團隊拿這筆基金去投很多家新創,等公司被併購或上市再出場。所以你面對的創投經理人,花的不是自己的錢,他背後還有出資人要交代。創投會要求看很多文件,原因就在這裡:他得向出錢的人說明,這筆投資憑什麼成立。
企業創投是有本業的公司拿錢出來投資新創,看的除了報酬,還有跟本業能不能搭配。
政府基金在臺灣最常被提到的是行政院國家發展基金。它有一個創業天使投資方案,官方網站寫明由國發基金匡列新臺幣 100 億元辦理,受理申請到民國 119 年 12 月 31 日,申請免費,沒有委託任何民間業者代辦。
這個方案有三個特點,官方的常見問題講得很直接:
- 它屬於「投資型」方案。國發基金投資之後會持有被投資公司的股權,成為股東;跟補助不同,不用辦理經費核銷。
- 它是「共同投資」。新創公司提出申請之前,要先自己找到願意出資的天使投資人或機構。
- 投資對象以設立登記在我國的新創事業為主,設立時間未逾 8 年、實收資本額或過往累計實際募資金額不超過 1 億元;對同一事業的投資金額以不超過 2,000 萬元為原則。
創投怎麼挑案子:一年看 200 家,投 4 家
投資人到底看什麼?有一份問卷研究可以參考。Gompers、Gornall、Kaplan、Strebulaev 四位學者訪問了 885 位創投,論文刊在《Journal of Financial Economics》。作者群在哈佛法學院公司治理論壇的摘要文裡整理了三個數字:一家創投平均一年篩選約 200 家公司,最後只投 4 家;95% 的受訪機構把經營團隊列為重要因素,47% 認為團隊最重要;公司主動投遞而成案的,大約只占 10%。
這是以美國為主的問卷,不能當成臺灣的統計,拿來當一個看事情的角度就好。投資人決定投不投,看的主要是人和生意;公司文件齊不齊,通常不會讓你被選上,卻會讓已經想投的人停下來。
不管錢從哪一種來源來,最後都要回答同一個問題:這筆錢在法律上是什麼?是股份、是債,還是一張「以後再換股」的約定?
新創投資進公司的四種形式與公司法條號對照
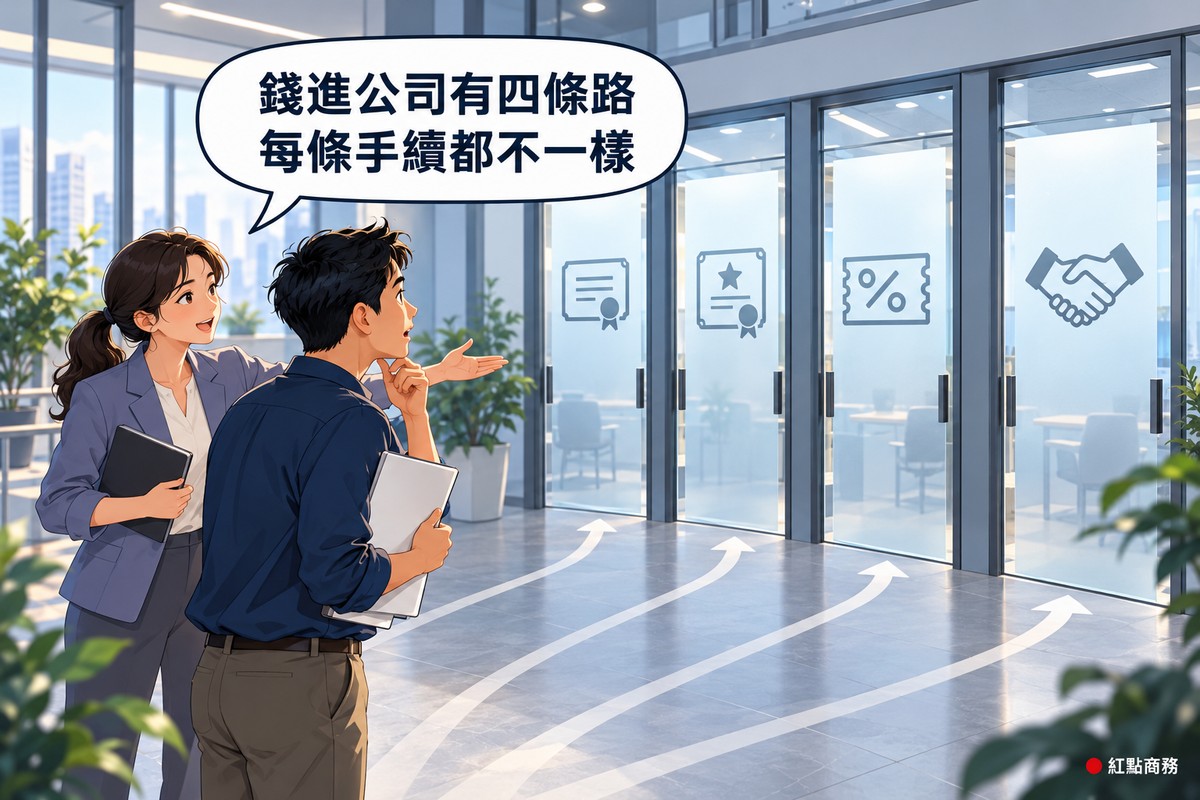
投資人的錢進公司,常見四種形式。前三種在《公司法》裡都找得到條文,第四種是從美國傳進來的合約。
| 形式 | 投資人當下拿到什麼 | 《公司法》主要依據 | 公司要先做的事 |
|---|---|---|---|
| 普通股(現金增資) | 普通股,立刻成為股東 | 第 266 條、第 267 條 | 董事會決議、原股東優先認購程序、驗資、變更登記 |
| 特別股 | 權利跟普通股不一樣的股份 | 第 157 條;閉鎖性公司另見第 356 條之 7 | 先把特別股的權利義務寫進章程 |
| 可轉換公司債(私募) | 一筆債權,加上以後換成股份的權利 | 第 248 條、第 248 條之 1、第 262 條;閉鎖性公司另見第 356 條之 11 | 董事會決議並經股東會決議,發行後 15 日內報備 |
| SAFE 這類「未來股權」約定 | 一份合約,約定以後換股 | 沒有專屬條文 | 轉股那一天仍要走發行新股的程序 |
用買房子來想:普通股像直接過戶,你馬上是屋主之一;特別股也是過戶,但權狀上多了幾條特別約定;可轉換公司債像先借錢給屋主,講好以後可以把借款換成持分;SAFE 則像先付一筆錢,講好「等下次有人來估價,再照那個價格算我該拿多少持分」。
四種形式沒有哪一種最好,差別在投資人什麼時候變成股東、公司要先開哪一種會、章程要不要先改。
還有一點要先知道:這四種形式,前提都是公司有「股份」可以發。有限公司的資本不分成股份,能用的工具少很多,後面有一節專門講。
特別股怎麼發:權利內容要先寫進章程(公司法第157條)
特別股就是權利跟普通股不一樣的股份。早期投資人常會要求特別股,因為他出的每股價格通常比創辦人當初高得多,會希望多一些保障。
《公司法》第 157 條規定,公司發行特別股時,下面這些事項要在章程裡定清楚:
- 分派股息及紅利的順序、定額或定率
- 分派公司賸餘財產的順序、定額或定率
- 股東行使表決權的順序、限制或無表決權
- 複數表決權特別股,或對於特定事項具否決權的特別股
- 特別股股東被選舉為董事、監察人的禁止或限制,或當選一定名額董事的權利
- 轉換成普通股的轉換股數、方法或轉換公式
- 轉讓的限制
- 其他權利、義務事項
翻成白話,投資人在談判桌上提的幾個常見要求,在這一條裡大多找得到位置。公司清算時誰先拿回錢,對應「賸餘財產的順序」。重大決定要經他同意,對應「特定事項否決權」。要一席董事,對應「當選一定名額董事之權利」。以後能換成普通股,對應「轉換公式」。
這裡有一個很容易漏掉的順序問題。第 130 條規定,特別股的種類及其權利義務,非經載明於章程者,不生效力。特別股的條件光寫在投資協議裡不夠,要先改章程,才發得出這種股份。
改章程不是董事長說了算。第 277 條規定,變更章程要經股東會決議,由代表已發行股份總數三分之二以上的股東出席,以出席股東表決權過半數同意。
所以時間要倒著排:先談好條件,再開股東會改章程,然後才是董事會決議發行。投資協議跟章程各管各的:協議只拘束簽約的人,章程才對公司和全體股東發生效力。
⚠️ 注意
第 157 條第 3 項規定,複數表決權、特定事項否決權、董事席次的限制或保障、轉讓限制,以及得轉換成複數普通股的特別股,公開發行股票的公司不適用。公司如果打算日後公開發行,這些設計到時候要重新處理,最好一開始就讓投資人知道。
可轉換公司債:非公開發行公司也能私募,但要經股東會決議
有些早期投資,雙方暫時談不攏公司值多少錢。這時候會用一種折衷做法:投資人先借錢給公司,約定以後可以把這筆債換成股份。這就是可轉換公司債,《公司法》的用語是「轉換公司債」。
很多人以為發公司債是上市櫃公司的事。其實第 248 條第 2 項寫得很清楚:私募的發行公司,不以上市、上櫃、公開發行股票之公司為限。一般的股份有限公司也可以私募轉換公司債。
不過它有四個規矩,創辦人最好事先知道:
- 要開股東會。 第 248 條之 1 規定,私募轉換公司債應經董事會決議,並經股東會決議。
- 人數有上限。 第 248 條第 3 項規定,私募人數不得超過 35 人,金融機構應募者不在此限。
- 發完要報備。 第 248 條第 2 項規定,發行後 15 日內要檢附發行相關資料,向證券主管機關報備。
- 章程的股份總數要夠。 第 248 條第 7 項規定,可轉換的股份數額加計已發行股份總數等,如果超過章程所定股份總數,應先完成變更章程增加資本額。
第四點最容易出事。假設章程寫的股份總數是 100 萬股,已經全部發行完,這時候再發一筆以後可以換成 10 萬股的轉換公司債,等於答應了一件章程還不允許的事。順序要反過來:先把章程的股份總數調高,再發債。
還有一件事要有心理準備。可轉換公司債在換成股份之前,它是一筆債。第 262 條規定,公司債約定得轉換股份者,公司有依其轉換辦法核給股份的義務,但公司債債權人有選擇權。要不要換,決定權在投資人手上;他不換,公司就要照約定還錢。
閉鎖性股份有限公司的規則寬一些。它是股東不超過 50 人、章程訂有股份轉讓限制的非公開發行公司;第 356 條之 11 規定,章程可以訂明私募轉換公司債無須經股東會決議。
SAFE 在臺灣公司法沒有專屬條文:轉成股份時仍要走發行新股程序
SAFE 是 Simple Agreement for Future Equity 的縮寫,中文常譯成「未來股權簡單協議」。它是美國加速器 Y Combinator 在 2013 年推出的投資合約。
Y Combinator 在官方文件頁對它的說明是:SAFE 不是債務、也不是貸款,沒有利息、沒有到期日;投資人現在出錢,等公司下一次用明確價格募資時,再換成股份。
它在矽谷流行,是因為省事:一份短短的合約、不用先吵估值、錢可以很快到位。但名字裡有「簡單」,不代表它沒有眉角。美國證券交易委員會(SEC)在 2017 年 5 月 9 日發過一份投資人公告,提醒 SAFE 不是普通股,買的人當下沒有拿到任何股權;它只有在約定的觸發事件發生時才會換成股權,觸發事件一直沒發生,就可能永遠不會轉換。SAFE 的風險,都落在「還沒換成股份」的那段期間。
這份合約是照美國公司法設計的。Y Combinator 除了美國版,另外提供加拿大、開曼群島和新加坡公司適用的版本,並且提醒使用前要先諮詢當地有執照的律師。這份清單裡沒有臺灣版。
回到臺灣。翻遍《公司法》,找不到 SAFE 這個名詞,也沒有一條是為它設計的。我在 2026 年 10 月 9 日查詢時,沒有查到主管機關針對 SAFE 發布的公開解釋,所以這裡只講條文推得出來的部分,不下定論。
條文推得出來的是:SAFE 簽的當下,投資人還不是股東;到了要換成股份的那一天,公司仍然要走一次發行新股的程序。
在臺灣談 SAFE,該問的是三個具體的問題:
- 這筆錢進公司之後、轉成股份之前,帳上要怎麼記?這題要請會計師判斷。
- 轉股的那一天,章程的股份總數夠不夠?原股東如果要行使優先認購權怎麼辦?
- 如果公司一直沒有下一輪募資,這份約定怎麼收場?
⚠️ 注意
這三題沒有一體適用的答案。SAFE 的美國範本不能直接套在臺灣公司上,簽之前請律師與會計師一起看過。
工具的選擇,還會影響能不能搭配政府資金。前面提到的國發基金創業天使投資方案,官方常見問題寫明:方案以「現金增資」發行新股為限,同一輪的天使投資人或機構,須以相同條件持有普通股或特別股;公司債的認購股東,無法視為共同搭配的天使投資人。想找國發基金一起投的團隊,這一輪就要用現金增資發股份,不能用可轉換公司債。
增資登記流程:董事會決議、原股東優先認購、驗資與 15 日內變更登記
不管是普通股還是特別股,只要是發新股份讓投資人認購,法律上都叫「發行新股」,俗稱現金增資。這是新創投資最常走的一條路。
先破一個常見的誤解:錢匯進公司帳戶,不等於投資完成。在登記機關的資料更新之前,從外面看,這家公司的資本額和股東結構都還是舊的。
股份有限公司發行新股,照條文走大致是六步。
第一步,看章程的股份總數夠不夠。 第 156 條規定,章程所定股份總數得分次發行。額度還有剩,董事會就能決定發;額度不夠,要先開股東會改章程。增資要不要開股東會,關鍵就在這個授權額度。
第二步,董事會決議。 第 266 條規定,發行新股應由董事會以董事三分之二以上出席、出席董事過半數同意。
第三步,處理員工和原股東的認購權。 這一步多數創辦人沒聽過。第 267 條規定,公司發行新股時,應保留發行新股總數 10% 至 15% 的股份由公司員工承購;其餘的要公告並通知原有股東,按照原有股份比例儘先分認;原有股東沒有認購的,才可以洽由特定人認購。
算一筆帳會比較清楚。假設公司這一輪要發 25 萬股新股給一位投資人:
- 先保留 10% 到 15%,也就是 2.5 萬到 3.75 萬股,讓員工承購
- 剩下的 21.25 萬到 22.5 萬股,要先通知原有股東按持股比例認
- 員工和原有股東都沒認的部分,才輪到這位新投資人
(以上股數只是為了說明條文結構而假設的數字。)
實務上,員工和原股東多半會表示不認。但這個程序要真的走過,而且要留下書面,不能大家口頭說好就跳過。以我處理公司登記與股權案件的觀察,增資事後起爭議,常見的導火線不是價格,而是程序沒留紀錄,例如通知原股東認購這一步。
閉鎖性股份有限公司在這裡又是例外。第 356 條之 12 規定,閉鎖性公司發行新股不適用第 267 條,也就是不必保留員工承購、也不必先問原股東。
第四步,股款到位,會計師驗資。 第 7 條規定,公司申請變更登記的資本額,應先經會計師查核簽證。國發基金方案的官方常見問題也提醒,資金全數到位後會經過會計師驗資,審議結果出來前不宜先行動用。
第五步,15 日內辦變更登記。 《公司登記辦法》第 4 條規定,公司登記事項如有變更,應於變更後 15 日內向主管機關申請變更登記。超過期限才申請,依《公司法》第 387 條,代表公司的負責人會被處新臺幣 1 萬元以上 5 萬元以下罰鍰。
第六步,申報大股東資料。 第 22 條之 1 規定,董事、監察人、經理人,以及持股超過 10% 的股東,資料有變動時,要在變動後 15 日內申報到指定的資訊平臺。新投資人持股超過 10% 或拿到董事席次,就會碰到這一條。
整個流程要多久?法條沒有規定。國發基金方案的常見問題寫,從正式受理到簽約撥款,預估約 3 到 4 個月。新創投資從談定到錢真正能用,是以「月」為單位在算的,現金流要照這個節奏規劃。
有限公司能不能拿新創投資:可以增資,但沒有特別股與公司債可用
很多小團隊一開始登記的是有限公司。有限公司可以讓新的投資人加入,只是能用的工具少很多。
《公司法》第 106 條規定,有限公司增資,應經股東表決權過半數之同意;原股東沒有按原出資數比例出資的義務,這時候得經股東表決權過半數同意,由新股東參加。
但有限公司的資本不分成股份。前面講的特別股、轉換公司債,都規定在《公司法》「股份有限公司」那一章,有限公司用不到。投資人以後想把出資轉讓給別人也不容易:第 111 條規定,股東非得其他股東表決權過半數之同意,不得以其出資轉讓於他人。
有限公司不是不能拿投資,而是當投資人開始要求特別股、可轉換公司債這類工具時,公司多半要先改成股份有限公司。
這條路法律有留。第 106 條第 3 項規定,有限公司得經股東表決權過半數之同意,變更組織為股份有限公司。變更組織牽涉章程重訂、董事與監察人選任和變更登記,時間要算進募資時程裡,不要等投資人問了才開始。
投資人盡職調查會看的公司文件:章程、股東名簿、議事錄與財報
投資人決定出錢之前,會把公司從裡到外檢查一遍,這個過程叫盡職調查。它有點像買中古屋之前請人驗屋:屋主說沒漏水不算,要自己開燈、開水龍頭看過。
投資人會看哪些文件,每一家不一樣。但有一份官方清單可以當樣本。國發基金創業天使投資方案的方案介紹,列出申請時要交的資料:
- 申請表與營運計畫書
- 最新公司章程影本
- 近三年會計師簽證報表,或營利事業所得稅結算申報書,或自結財報(新設公司免)
- 公司及主要經營者的票信及債信證明文件
- 公司設立登記文件
連政府基金都要先看章程、財報、登記文件和信用紀錄,民間投資人只會看得更細。
這些文件,法律本來就要求公司備著。第 210 條規定,董事會應將章程及歷屆股東會議事錄、財務報表備置於本公司,並將股東名簿備置於本公司或股務代理機構。第 169 條規定,股東名簿要記載各股東的姓名或名稱、住所或居所、股數;發行特別股的,還要註明特別種類字樣。
問題是,很多早期公司這幾年都在衝產品,文件沒有跟上。常見的情況有三種:
- 股東名簿跟實際不一致。 創辦人之間私下轉過股份,名簿沒有更新。
- 歷次增資缺議事錄。 登記辦了,公司手上卻沒有留董事會或股東會的紀錄。
- 講好的股份只存在對話紀錄裡。 答應給早期夥伴或顧問的股份,沒有簽約,也沒有發行。
這些落差平常不會痛,到了盡職調查那一週會一次浮出來,而且每補一項都要時間。文件對不起來,投資人要嘛重談條件,要嘛等你補完再說,等的那段時間,公司的現金一天一天在少。
比較省力的做法,是在開始見投資人之前,自己先對一遍。可以照這張表做:
| 要對的東西 | 拿什麼跟什麼對 | 對不起來代表什麼 |
|---|---|---|
| 股東是誰、各有多少 | 股東名簿、登記資料上的董監事持股、大家心裡的認知 | 有轉讓或約定沒有完成手續 |
| 資本額 | 歷次增資的會計師查核報告、銀行入帳紀錄、登記的實收資本額 | 有增資沒辦完,或錢與登記不一致 |
| 還能發多少股 | 章程的股份總數、已發行股份總數 | 這一輪要先開股東會改章程 |
| 決議有沒有紀錄 | 歷次董事會與股東會議事錄、當時實際做的事 | 程序有缺,要評估怎麼補正 |
投資合約裡的英文文件名:美國的五份範本,在臺灣落在哪裡
投資人拿出來的合約常夾著英文名詞,多半來自美國創投公會(NVCA)公布的範本文件,公會自己註明那只是起點。這些文件在臺灣不會原封不動出現,但每一項功能都要找地方放:
| 美國範本文件 | 它在管什麼 | 在臺灣通常放進哪裡 |
|---|---|---|
| Certificate of Incorporation | 優先股有哪些權利 | 章程的特別股條款(第 157 條) |
| Stock Purchase Agreement | 這次買多少股、多少錢、公司保證了什麼 | 投資協議 |
| Investors’ Rights Agreement | 看財報、下一輪優先跟投的權利 | 投資協議或股東協議 |
| Voting Agreement | 股東會怎麼投票、董事怎麼選 | 股東之間的書面表決權契約(第 175 條之 1) |
| Right of First Refusal and Co-Sale Agreement | 創辦人賣股時,投資人能不能先買或跟著賣 | 股東協議 |
右欄是概念上的對應,實際安排要看個案。要留意的是最後一列:第 163 條規定,公司股份之轉讓,除本法另有規定外,不得以章程禁止或限制之。一般股份有限公司的普通股,章程不能限制轉讓;「創辦人幾年內不能賣股」這類約定,通常只能寫在股東協議裡,效力只及於簽約的人。想把轉讓限制寫進章程,要用特別股,或公司本身是閉鎖性股份有限公司。
新創投資到位之後:天使投資人租稅優惠與要留存的投資證明
錢進來、登記辦完,還有兩件事跟公司有關,而且常常是事後才發現「早知道當初就留著」。
第一件,天使投資人的租稅優惠,前提在公司身上。 《產業創新條例》第 23 條之 2 規定,個人以現金投資於成立未滿 8 年、經中央目的事業主管機關核定的國內高風險新創事業公司,對同一公司當年度投資金額達新臺幣 50 萬元,並取得該公司的新發行股份,持有期間達 3 年者,得就投資金額 50% 限度內,自個人綜合所得總額中減除。每年合計以 500 萬元為限;投資的公司不屬於經認定的國家重點發展產業時,以 300 萬元為限。
這是投資人個人的優惠,卻有兩個條件要靠公司:公司要經過主管機關核定,而且投資人拿到的必須是「新發行股份」。個人天使在談投資時問「你們公司有沒有核定資格」,問的就是這一條。
這一條最近才動過。根據中央社 2026 年 8 月 27 日的報導,立法院當天三讀通過修正案,把適用的新創事業設立年限從未滿 5 年延長為未滿 8 年。對照全國法規資料庫的沿革紀錄,修正條文已在 2026 年 9 月 30 日公布。資格條件與申請程序規定在子法裡,子法還在跟著修,實際適用請以經濟部與財政部的最新公告為準。
第二件,投資紀錄以後可能要拿出來證明。 有些政府資源會把「拿過外部投資」當成門檻,例如臺北市的新創拔尖補助,就要求提出投資協議、匯款單與投資前後的股東清單,三份要互相對得起來。
所以每一輪投資結束時,把這幾樣東西收進同一個資料夾:投資協議、每一筆匯款的銀行紀錄、增資前後的股東名簿、會計師查核報告、董事會與股東會議事錄、變更登記核准函。
如果投資人裡有國發基金,還要多做一件事。方案介紹寫明,被投資事業應按季提供財務資訊與營運概況,並依公司治理相關法令定期辦理董事會、股東會等重大會議。拿了投資之後,「公司照規矩開會、留紀錄」從自律變成義務。
回頭看整件事,新創投資在公司這一邊,考驗的是公司的底子:登記在哪裡、章程怎麼寫、歷次變動有沒有留下紀錄。這些事從公司設立的第一天就開始累積。正在準備設立公司或調整登記的團隊,如果想一次處理登記地址、辦公空間和法律會計的諮詢,像紅點商務中心這類能對接律師與會計師資源的商務中心,是可以列入評估的選項之一。
常見問題
新創投資跟創投是一樣的意思嗎?
不一樣。新創投資是泛指把錢投進新創公司換取股權這件事,創投(創業投資事業)只是其中一種出錢的人。其他常見的來源還有天使投資人、企業創投,以及行政院國家發展基金這類政府基金。
創投評估新創公司最看重什麼?
每一家不同,但有研究可以參考。一份訪問 885 位創投的研究發現,95% 的受訪機構把經營團隊列為重要因素,47% 認為團隊最重要。這是以美國為主的問卷,不是臺灣的統計。
新創公司拿投資,一定要是股份有限公司嗎?
法律沒有這樣規定,有限公司也可以依《公司法》第 106 條經股東表決權過半數同意增資,由新股東參加。但特別股與轉換公司債都是股份有限公司才有的工具,投資人要求這類條件時,公司多半要先變更組織為股份有限公司。
投資人的錢匯進公司之後,多久內要辦變更登記?
依《公司登記辦法》第 4 條,公司登記事項如有變更,應於變更後 15 日內向主管機關申請變更登記。申請前,增加的資本額要先經會計師查核簽證。
特別股的條件只寫在投資協議裡可以嗎?
不夠。《公司法》第 130 條規定,特別股的種類及其權利義務,非經載明於章程者不生效力。要先經股東會決議修改章程,公司才發得出這種股份。
臺灣公司可以用 SAFE 募資嗎?
《公司法》沒有 SAFE 的專屬條文,本文查詢時也沒有查到主管機關的公開解釋,無法簡單回答可以或不可以。可以確定的是,SAFE 要換成股份的那一天,公司仍然要走董事會決議、原股東優先認購、驗資與變更登記這些發行新股的程序。
國發基金投資新創公司,這筆錢要還嗎?
不用還,但國發基金會變成公司的股東。國發基金創業天使投資方案的官方常見問題說明,它屬於「投資型」方案,投資之後持有被投資公司的股權,不需要辦理經費核銷。
投資人做盡職調查,通常會要哪些公司文件?
每家要的不一樣,可以拿國發基金創業天使投資方案的申請資料當底:最新公司章程、近三年財務報表或營利事業所得稅結算申報書、票信債信證明與公司設立登記文件。實務上還會被要求提供股東名簿與歷次董事會、股東會議事錄,這些依《公司法》第 210 條本來就應該備置在公司。
參考資料
- 2025臺灣新創投資趨勢年報公布 展現我國新創產業韌性 — 經濟部中小及新創企業署新聞稿(中文,台灣,2026-09-30 發布,2026-10-09 查閱)
- 臺灣新創資訊平台 FINDIT — 經濟部中小及新創企業署(中文,台灣,2026-10-09 查閱)
- 創業天使投資方案:方案介紹 — 行政院國家發展基金管理會主辦、中華民國創業投資商業同業公會執行(中文,台灣,頁面更新日 2026-10-08,2026-10-09 查閱)
- 創業天使投資方案:常見問題 — 行政院國家發展基金管理會主辦、中華民國創業投資商業同業公會執行(中文,台灣,頁面更新日 2026-10-08,2026-10-09 查閱)
- 公司法 — 全國法規資料庫(中文,台灣,2026-10-09 查閱;本文引用第 7、22 條之 1、106、111、130、156、157、163、169、175 條之 1、210、248、248 條之 1、262、266、267、277、356 條之 7、356 條之 11、356 條之 12、387 條)
- 公司法第 157 條 — 全國法規資料庫(中文,台灣,2026-10-09 查閱)
- 公司法第 248 條 — 全國法規資料庫(中文,台灣,2026-10-09 查閱)
- 公司登記辦法 — 全國法規資料庫(中文,台灣,2021-04-23 修正,2026-10-09 查閱)
- 產業創新條例 — 全國法規資料庫(中文,台灣,2026-09-30 修正公布,2026-10-09 查閱;本文引用第 23 條之 2)
- 產業創新條例沿革 — 全國法規資料庫(中文,台灣,2026-10-09 查閱)
- Safe Financing Documents — Y Combinator(英文,美國,SAFE 原創者的官方文件頁,2026-10-09 查閱)
- Investor Bulletin: Be Cautious of SAFEs in Crowdfunding — 美國證券交易委員會投資人教育與倡導辦公室(英文,美國,2017-05-09 發布,2026-10-09 查閱)
- Model Legal Documents — National Venture Capital Association 美國創投公會(英文,美國,產業公會範本,2026-10-09 查閱)
- How Do Venture Capitalists Make Decisions? — Paul Gompers、William Gornall、Steven N. Kaplan、Ilya A. Strebulaev,Harvard Law School Forum on Corporate Governance(英文,以美國為主的問卷研究,2019-08-20 發布;論文刊於 Journal of Financial Economics,2026-10-09 查閱)
- 產創條例修正案三讀 經部:促進新創穩定發展及企業留才 — 中央社(中文,台灣,2026-08-27 報導,屬新聞報導,2026-10-09 查閱)
- 金主捧AI 排擠新創投資市場 — 工商時報(中文,台灣,2026-10-01 報導,屬新聞報導,2026-10-09 查閱)
ℹ️ 關於本文
本文引用的《公司法》《公司登記辦法》《產業創新條例》條文,以 2026 年 10 月 9 日查閱全國法規資料庫的版本為準;國發基金創業天使投資方案的內容,以同日查閱方案官網的版本為準;市場數字出自經濟部中小及新創企業署 2026 年 9 月 30 日的新聞稿。文中提到的美國資料只作為理解上的對照,不代表臺灣的法規或市場現況。法規、方案條件與子法可能修正,實際請以主管機關最新公告為準。文中的股數試算是為了說明條文結構而假設的數字。本文是一般性的法規與流程說明,不構成法律、稅務或投資建議,也不代表任何投資或核准結果的保證;個案請洽律師、會計師或主管機關確認。
林鼎鈞律師|紅點商務中心創辦人・立勤國際法律事務所桃園所主持律師
現為立勤國際法律事務所主持律師暨桃園所所長,曾任國際青年商會中華民國總會第71屆總會長、桃園律師公會副秘書長;並創辦紅點商務中心與RED SPACE,整合法律、會計與創業輔導資源,長期協助新創與中小企業處理從公司治理、股權合約到商業糾紛等各類經營難題。
郭庭佑|紅點商務中心執行長
現任紅點商務中心與RED SPACE執行長,實際負責兩地商務空間的日常營運、進駐企業服務與活動場地規劃。專精借址登記與辦公空間租賃規劃,並負責桃園三館(藝文館、點空間、經國館)的整體營運。