記帳報稅委外之前,先確認對方的身分
「會計事務所」「記帳事務所」是招牌上的字,不是法律上的身分。《記帳士法》第2條只承認兩條取得資格的路,第13條第2項明文排除查核簽證申報與訴願行政訴訟,第34條的罰則最重到一年以下有期徒刑。另外,《商業會計法》第5條第5項規定委外處理帳務要準用主辦會計人員任免的決議程序——這一條實務上幾乎沒人照做。

「會計事務所」「記帳事務所」是招牌上的字,不是法律上的身分。《記帳士法》第2條只承認兩條取得資格的路,第13條第2項明文排除查核簽證申報與訴願行政訴訟,第34條的罰則最重到一年以下有期徒刑。另外,《商業會計法》第5條第5項規定委外處理帳務要準用主辦會計人員任免的決議程序——這一條實務上幾乎沒人照做。
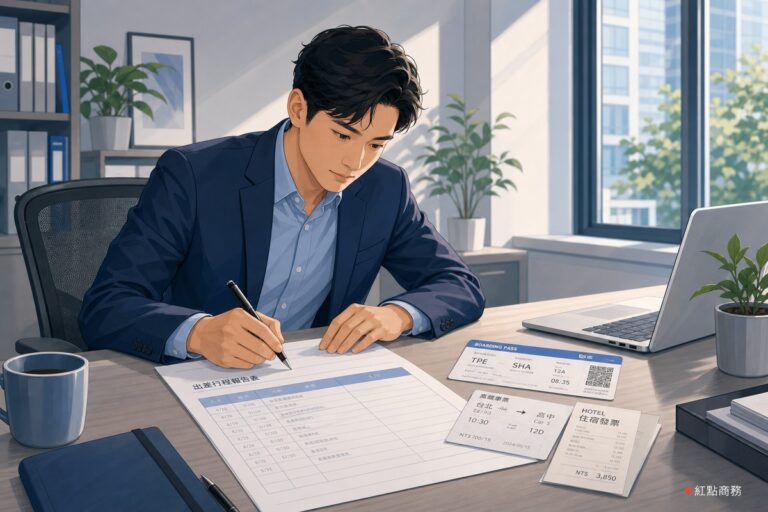
差旅費被剔除多半不是金額超標,而是拿不出出差報告單——查核準則第74條明定未能提出者應不予認定。本文說明報告單該載哪三件事、國內膳雜費700/600的兩級標準,以及國外出差「全按日支數額表」與「宿費核實+膳雜費5成」兩種方式怎麼選。
公司買車會遇到三道獨立限制:所得稅法第51條之1的折舊成本上限250萬(小客車租賃業500萬)、營業稅法規定自用乘人小汽車進項稅額不得扣抵、以及出售時仍以正常折舊的未折減餘額計算損益。本文說明超限折舊額的計算公式與三者的分工。
資遣涉及三部法律:勞基法第16條的預告期間(依年資10/20/30日,期間有每週2日工資照給的謀職假)、勞退條例第12條的資遣費(每滿一年半個月、上限六個月)、就業服務法第33條的資遣通報(離職10日前)。本文指出通報與預告時點不同步,是最容易漏掉的一環。
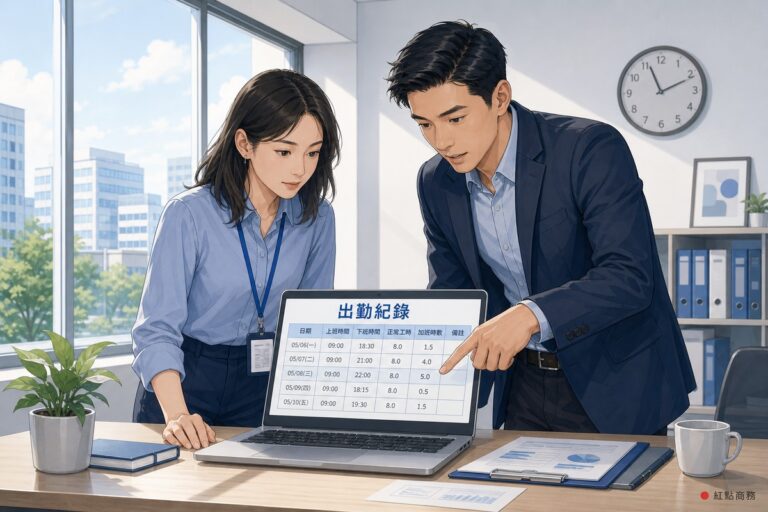
勞基法第24條對平日延長工時用的是「加給三分之一」,對休息日出勤用的是「另再加給一又三分之一」,兩套公式不能互套。本文並說明「加倍發給」是再加發一日而非時薪乘二,以及例假僅於天災事變突發事件才得停止假期、即使勞工同意也不能安排出勤。